Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Was würde passieren, wenn eine Mannschaft ihren Punt fängt?
Wenn eine Mannschaft ihren Punt fängt, bedeutet das, dass der Punter den Ball in der Luft abgegeben hat und ein Spieler der empfangenden Mannschaft den Ball fängt, bevor er den Boden berührt. In diesem Fall wird das Angriffsrecht an der Stelle, an der der Punt gefangen wurde, übernommen und die empfangende Mannschaft beginnt ihre Offensive von dort aus. **
Wann darf der Punt vom eigenen Team im American Football gefangen werden?
Der Punt darf vom eigenen Team im American Football jederzeit gefangen werden, solange der Ball nicht zuvor von einem Spieler der gegnerischen Mannschaft berührt wurde. Sobald der Ball von einem Gegenspieler berührt wurde, kann er von jedem Spieler gefangen werden, unabhängig davon, welchem Team er gehört. **
Ähnliche Suchbegriffe für Punt
Top-Angebote
Produkte zum Begriff Punt:
-
La Furtiva Punt Verd 2025 - 75clDer junge Winzer Oscar Navas ist in mehrere Projekte eingebunden: Er begann seine Arbeit im Weingut 4 Kilos, mittlerweile besitzt er sein eigenes Weingut, er hat Erfahrungen im Weinhandel gesammelt und leitet zudem eine Bar. Nur wenige Dinge vermögen seine unersättliche Neugier auf Neues zu stillen. Und als ob das nicht genug wäre, gibt es immer Möglichkeiten, noch einen Schritt weiterzugehen. Warum also nicht einen Rotwein in der D.O. Terra Alta produzieren, der eine längere Zeit in der Flasche reift? So entstand La Furtiva Punt Verd. Trotz der trockenen Böden und des mediterranen Klimas mit heißen Sommern, zeichnen sich die Weine der D.O. Terra Alta normalerweise durch eine fruchtige Note aus, die bei langen Reifezeiten verloren gehen kann. Diese Experimente finden in Villalba dels Arcs statt, dem Heimatdorf seiner Großmutter, wohin Oscar zurückkehrte, um seine eigene Geschichte zu suchen. Seine Vergangenheit ist tief verwurzelt in alten Weinbergen, die auf tiefgründigen Lehmböden mit kalkhaltigen Bestandteilen wachsen. Hier, im Süden von Katalonien - zwischen dem Ebro und der Grenze zu Aragon -, sind die Böden arm an organischem Material und werden häufig vom Wind des Cierzo und der Gabardinada beeinflusst. Unter Berücksichtigung dieser Faktoren beabsichtigt Oscar Navas, dass seine Weine lediglich ein Spiegelbild all dieser Aspekte sind, ohne Verfälschungen oder künstliche Eingriffe. „Das Wesentliche ist, einen Stil zu finden, der Generationen überdauert“, betont er. In seinem Fall basiert dieser Stil auf direkten Pressungen, einigen 24-stündigen Maischungen, Gärungen mit einheimischen Hefen und langen Reifezeiten. Im Falle von La Furtiva Punt Verd geschieht all dies in unterirdischen Betontanks, in denen der Wein einen Monat lang ruhen wird. Manche Dinge lassen sich nur mit der Zeit lösen. Andere verbessern sich sogar. Verpassen Sie nicht La Furtiva Punt Verd. Noch nie haben Monate und Jahre einem Rotwein so gut getan.13,75 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
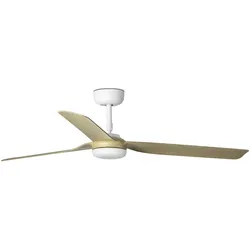
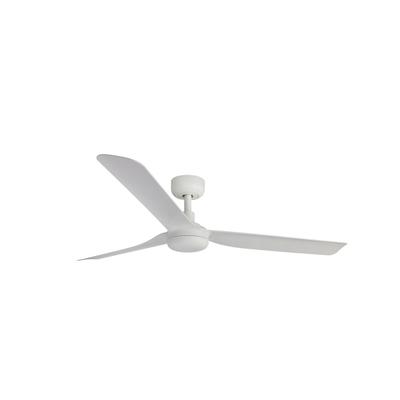
faro barcelona PUNT M Weißer DC-LüfterPUNT ist ein weißer Deckenventilator mit weißen Flügeln für Räume von 13 m² bis 17,6 m². Die Aktivierung erfolgt über die mitgelieferte Fernbedienung mit Programmiergerät. Dieser verbrauchsarme Deckenventilator mit Gleichstrommotor verfügt über 6...253,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Top-Angebote
Produkte zum Begriff Punt:
-
La Furtiva Punt Verd 2025 - 75clDer junge Winzer Oscar Navas ist in mehrere Projekte eingebunden: Er begann seine Arbeit im Weingut 4 Kilos, mittlerweile besitzt er sein eigenes Weingut, er hat Erfahrungen im Weinhandel gesammelt und leitet zudem eine Bar. Nur wenige Dinge vermögen seine unersättliche Neugier auf Neues zu stillen. Und als ob das nicht genug wäre, gibt es immer Möglichkeiten, noch einen Schritt weiterzugehen. Warum also nicht einen Rotwein in der D.O. Terra Alta produzieren, der eine längere Zeit in der Flasche reift? So entstand La Furtiva Punt Verd. Trotz der trockenen Böden und des mediterranen Klimas mit heißen Sommern, zeichnen sich die Weine der D.O. Terra Alta normalerweise durch eine fruchtige Note aus, die bei langen Reifezeiten verloren gehen kann. Diese Experimente finden in Villalba dels Arcs statt, dem Heimatdorf seiner Großmutter, wohin Oscar zurückkehrte, um seine eigene Geschichte zu suchen. Seine Vergangenheit ist tief verwurzelt in alten Weinbergen, die auf tiefgründigen Lehmböden mit kalkhaltigen Bestandteilen wachsen. Hier, im Süden von Katalonien - zwischen dem Ebro und der Grenze zu Aragon -, sind die Böden arm an organischem Material und werden häufig vom Wind des Cierzo und der Gabardinada beeinflusst. Unter Berücksichtigung dieser Faktoren beabsichtigt Oscar Navas, dass seine Weine lediglich ein Spiegelbild all dieser Aspekte sind, ohne Verfälschungen oder künstliche Eingriffe. „Das Wesentliche ist, einen Stil zu finden, der Generationen überdauert“, betont er. In seinem Fall basiert dieser Stil auf direkten Pressungen, einigen 24-stündigen Maischungen, Gärungen mit einheimischen Hefen und langen Reifezeiten. Im Falle von La Furtiva Punt Verd geschieht all dies in unterirdischen Betontanks, in denen der Wein einen Monat lang ruhen wird. Manche Dinge lassen sich nur mit der Zeit lösen. Andere verbessern sich sogar. Verpassen Sie nicht La Furtiva Punt Verd. Noch nie haben Monate und Jahre einem Rotwein so gut getan.13,75 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Was würde passieren, wenn eine Mannschaft ihren Punt fängt?
Wenn eine Mannschaft ihren Punt fängt, bedeutet das, dass der Punter den Ball in der Luft abgegeben hat und ein Spieler der empfangenden Mannschaft den Ball fängt, bevor er den Boden berührt. In diesem Fall wird das Angriffsrecht an der Stelle, an der der Punt gefangen wurde, übernommen und die empfangende Mannschaft beginnt ihre Offensive von dort aus. **
-
Wann darf der Punt vom eigenen Team im American Football gefangen werden?
Der Punt darf vom eigenen Team im American Football jederzeit gefangen werden, solange der Ball nicht zuvor von einem Spieler der gegnerischen Mannschaft berührt wurde. Sobald der Ball von einem Gegenspieler berührt wurde, kann er von jedem Spieler gefangen werden, unabhängig davon, welchem Team er gehört. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Punt
-
faro barcelona PUNT M Weißer DC-LüfterPUNT ist ein weißer Deckenventilator mit weißen Flügeln für Räume von 13 m² bis 17,6 m². Die Aktivierung erfolgt über die mitgelieferte Fernbedienung mit Programmiergerät. Dieser verbrauchsarme Deckenventilator mit Gleichstrommotor verfügt über 6...253,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
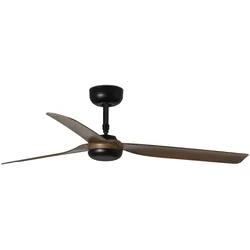
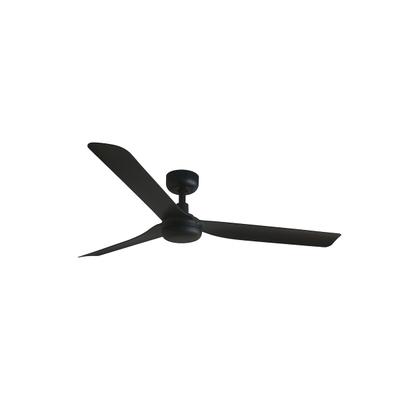
faro barcelona PUNT M Schwarzer DC-LüfterPUNT ist ein schwarzer Deckenventilator mit schwarzen Flügeln für Räume von 13 m² bis 17,6 m². Die Aktivierung erfolgt über die mitgelieferte Fernbedienung mit Programmiergerät. Dieser verbrauchsarme Deckenventilator mit Gleichstrommotor verfügt...253,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
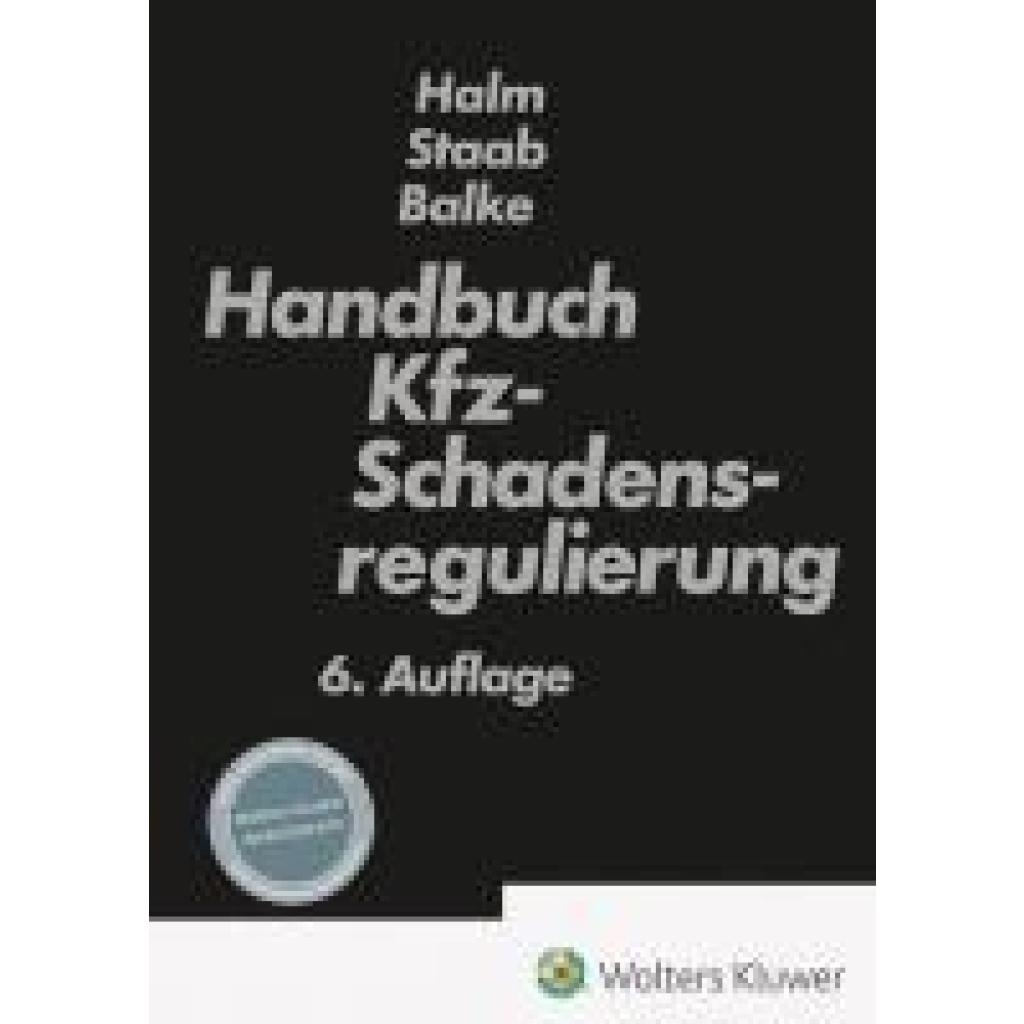
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.