Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Ähnliche Suchbegriffe für Panik
Top-Angebote
Produkte zum Begriff Panik:
-
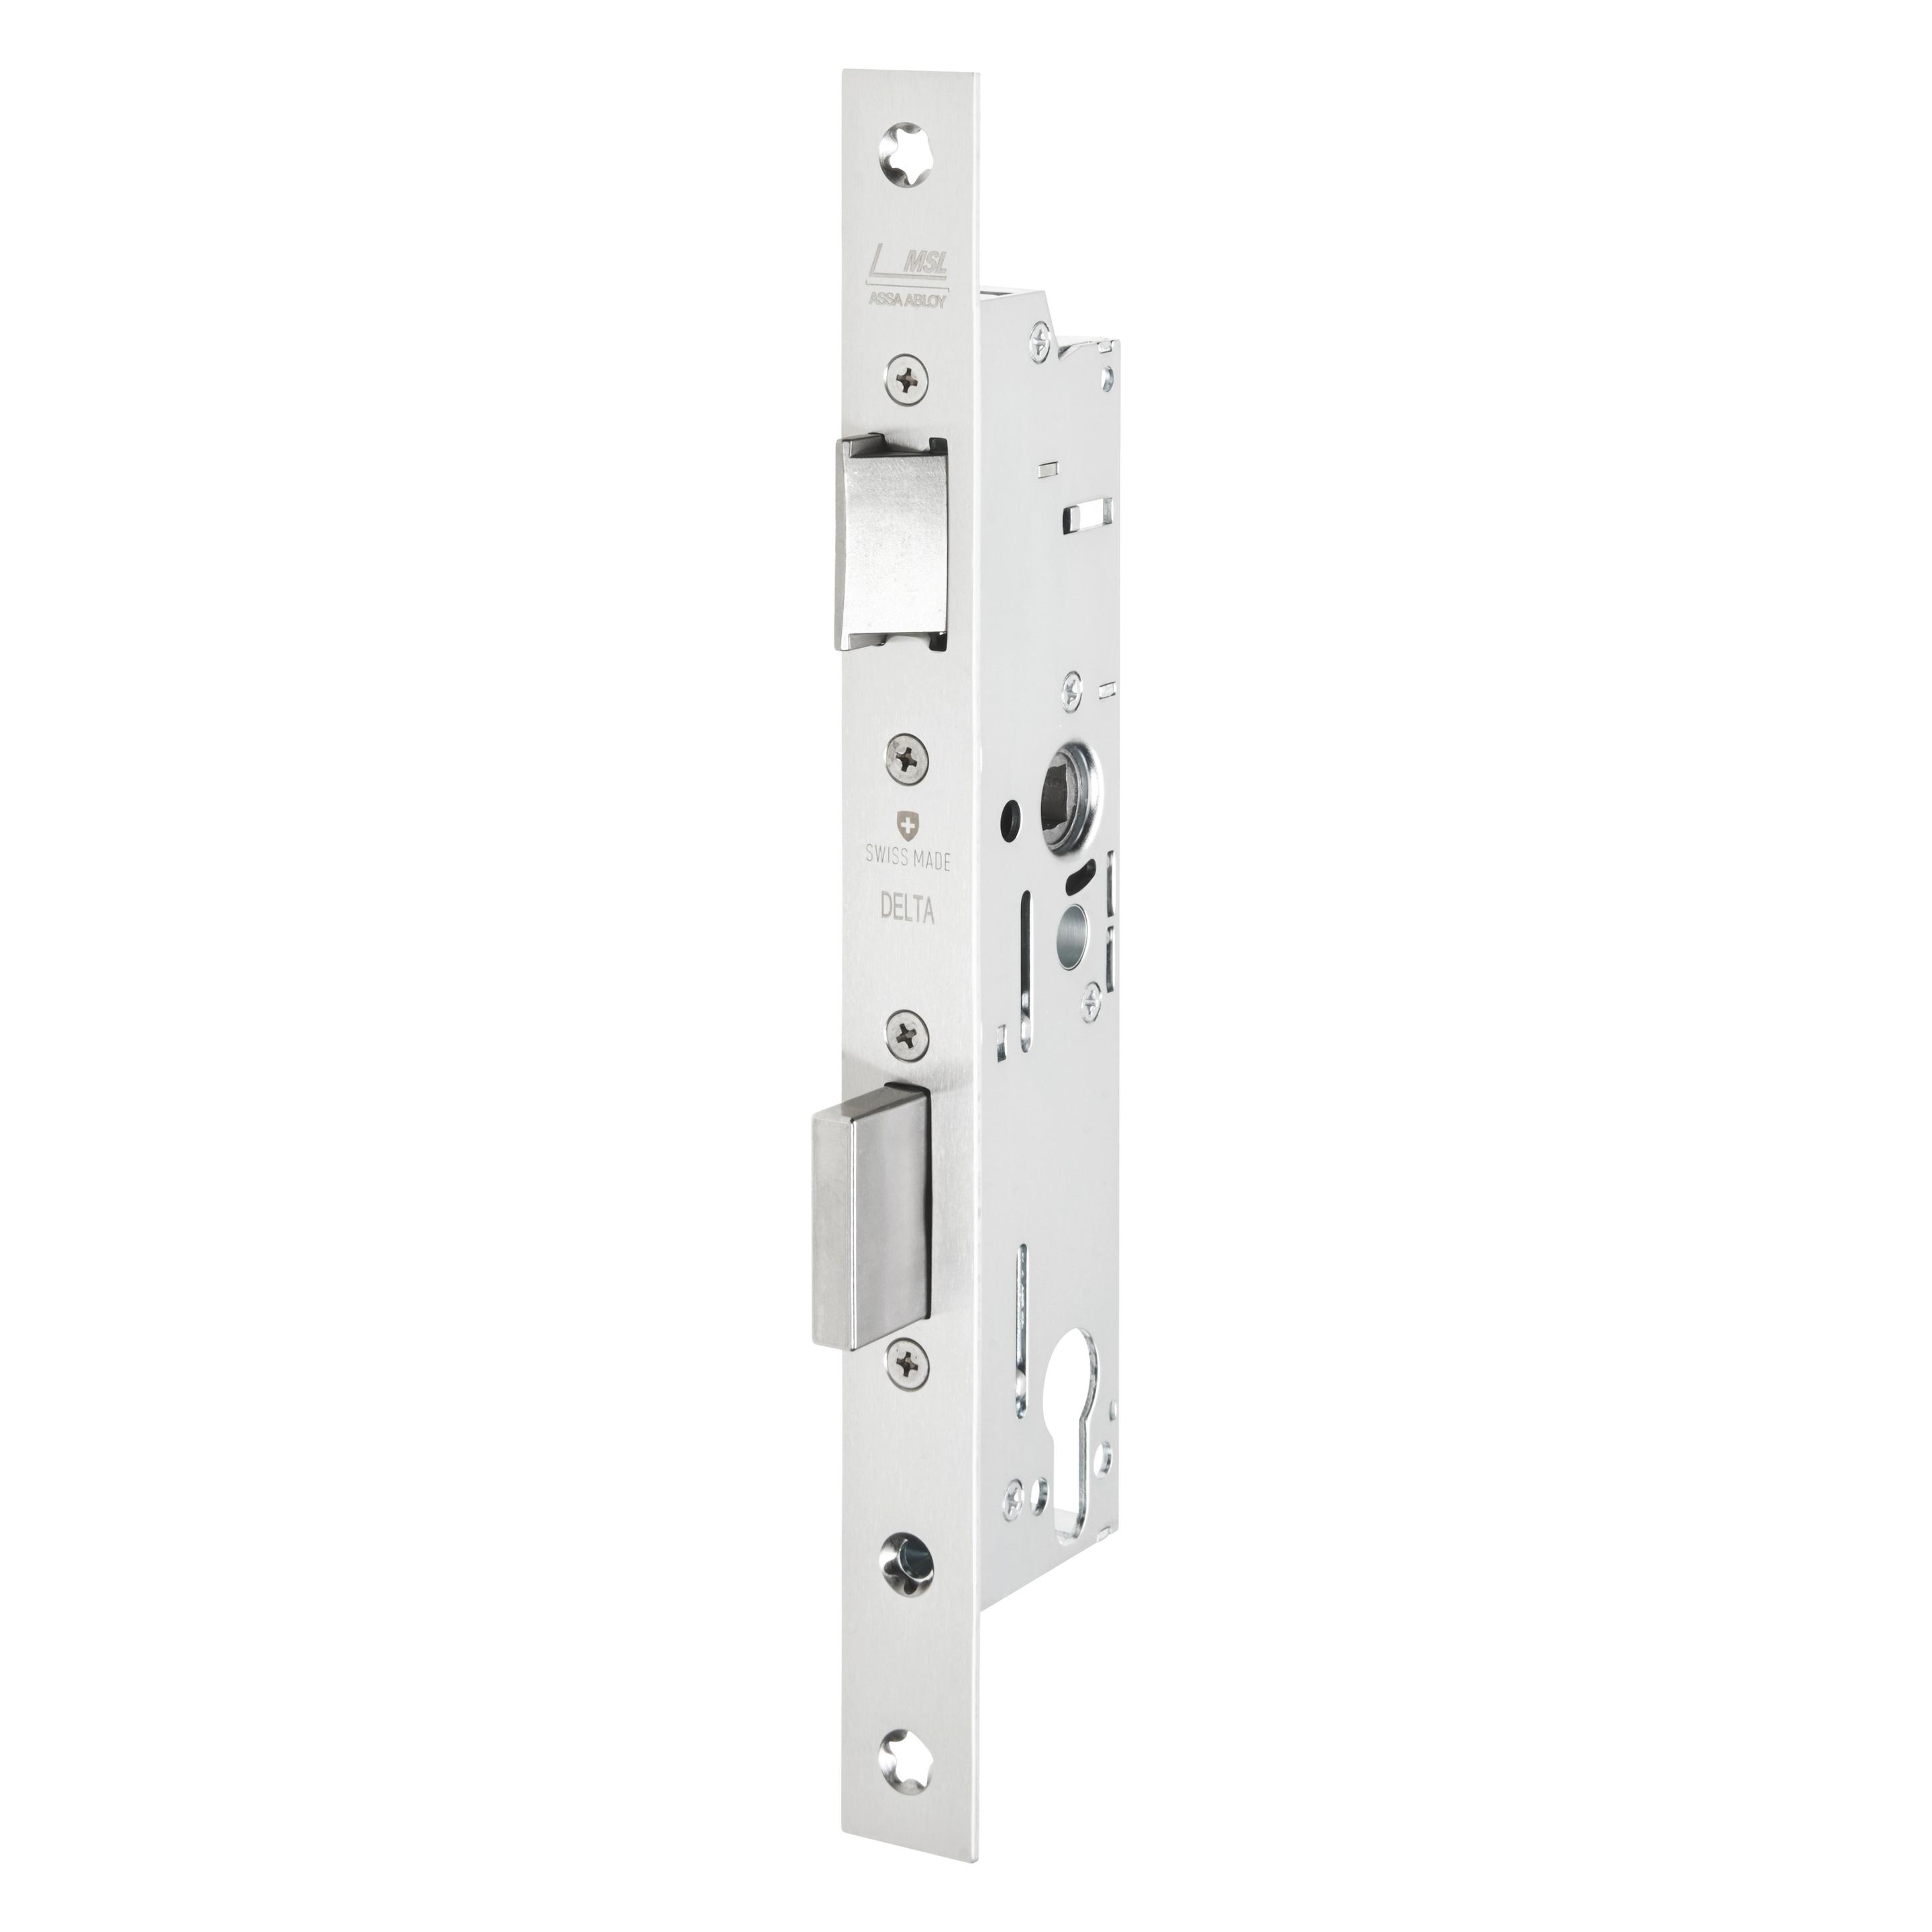
WILKA selbstverriegelndes Anti-Panik-Einsteckschloss 5495, Panik E, F20x235/5...SVP-Einsteckschloss 5495 mit Panikfunktion E für Holztüren, 20mm Flachstulp rund, DIN Rechts. Produktbeschreibung Das SVP Einsteckschloss 5495 bietet zuverlässige Sicherheit und hohen Bedienkomfort für Haus- und Wohnungstüren. Durch die automatische Selbstverriegelung wird die Tür beim Schließen sofort sicher verriegelt – ein manuelles Abschließen ist nicht erforderlich. Die integrierte Fluchttürfunktion E ermöglicht das jederzeitige Öffnen der Tür von innen über den Drücker, auch bei verriegeltem Schloss. Die Außenseite ist mit einem Knauf ausgestattet und das Öffnen erfolgt ausschließlich mit dem Schlüssel, wobei Falle und Riegel im Rahmen der Wechselfunktion gleichzeitig zurückgezogen werden. Dadurch eignet sich das Schloss besonders für den privaten Wohnbereich, in dem Sicherheit und einfache Bedienung gefragt sind. Der Rundstulp aus Edelstahl sorgt für eine langlebige, korrosionsbeständige Ausführung und eine saubere Optik. Das Schloss ist für gängige Türprofile geeignet und kann sowohl in Neu- als auch in Bestandstüren eingesetzt werden. Hinweis: Dieses Schloss ist nicht für den Einsatz mit elektrischen Türöffnern geeignet. Unterschiede Panikfunktionen B, C, D, E i Panikfunktion B (Umschaltfunktion): Ermöglicht jederzeitiges Öffnen der Tür von innen über den Drücker – auch bei verriegeltem Schloss. Der äußere Drücker ist im Standardzustand im Leerlauf und kann von außen nicht betätigt werden. Durch Einsetzen und Drehen des Schlüssels lässt sich der äußere Drücker temporär aktivieren, sodass die Tür auch von außen ohne Schlüssel geöffnet werden kann. Panikfunktion C (Schließzwangfunktion): Kommt bei Türen mit zwei Drückern zum Einsatz. Die Tür lässt sich von innen jederzeit öffnen, von außen nur mit Schlüssel. Der äußere Drücker befindet sich im Leerlauf, bis das Schloss mit einem Schlüssel entriegelt wird. Nach Öffnung muss die Tür zurück in die Ursprungsposition gebracht werden, um den Schlüssel abzuziehen. Fluchttürfunktion D (Durchgangs-/Feuerwehrfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen – auch bei verriegeltem Schloss. Von außen ist die Tür ausschließlich mit dem Schlüssel zu öffnen und bietet damit zuverlässigen Zutrittsschutz. Fluchttürfunktion E (Wechselfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen, auch bei verriegeltem Schloss. Außenseite mit Knauf oder Griffstange, Öffnung ausschließlich mit Schlüssel; Falle und Riegel werden gleichzeitig zurückgezogen.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
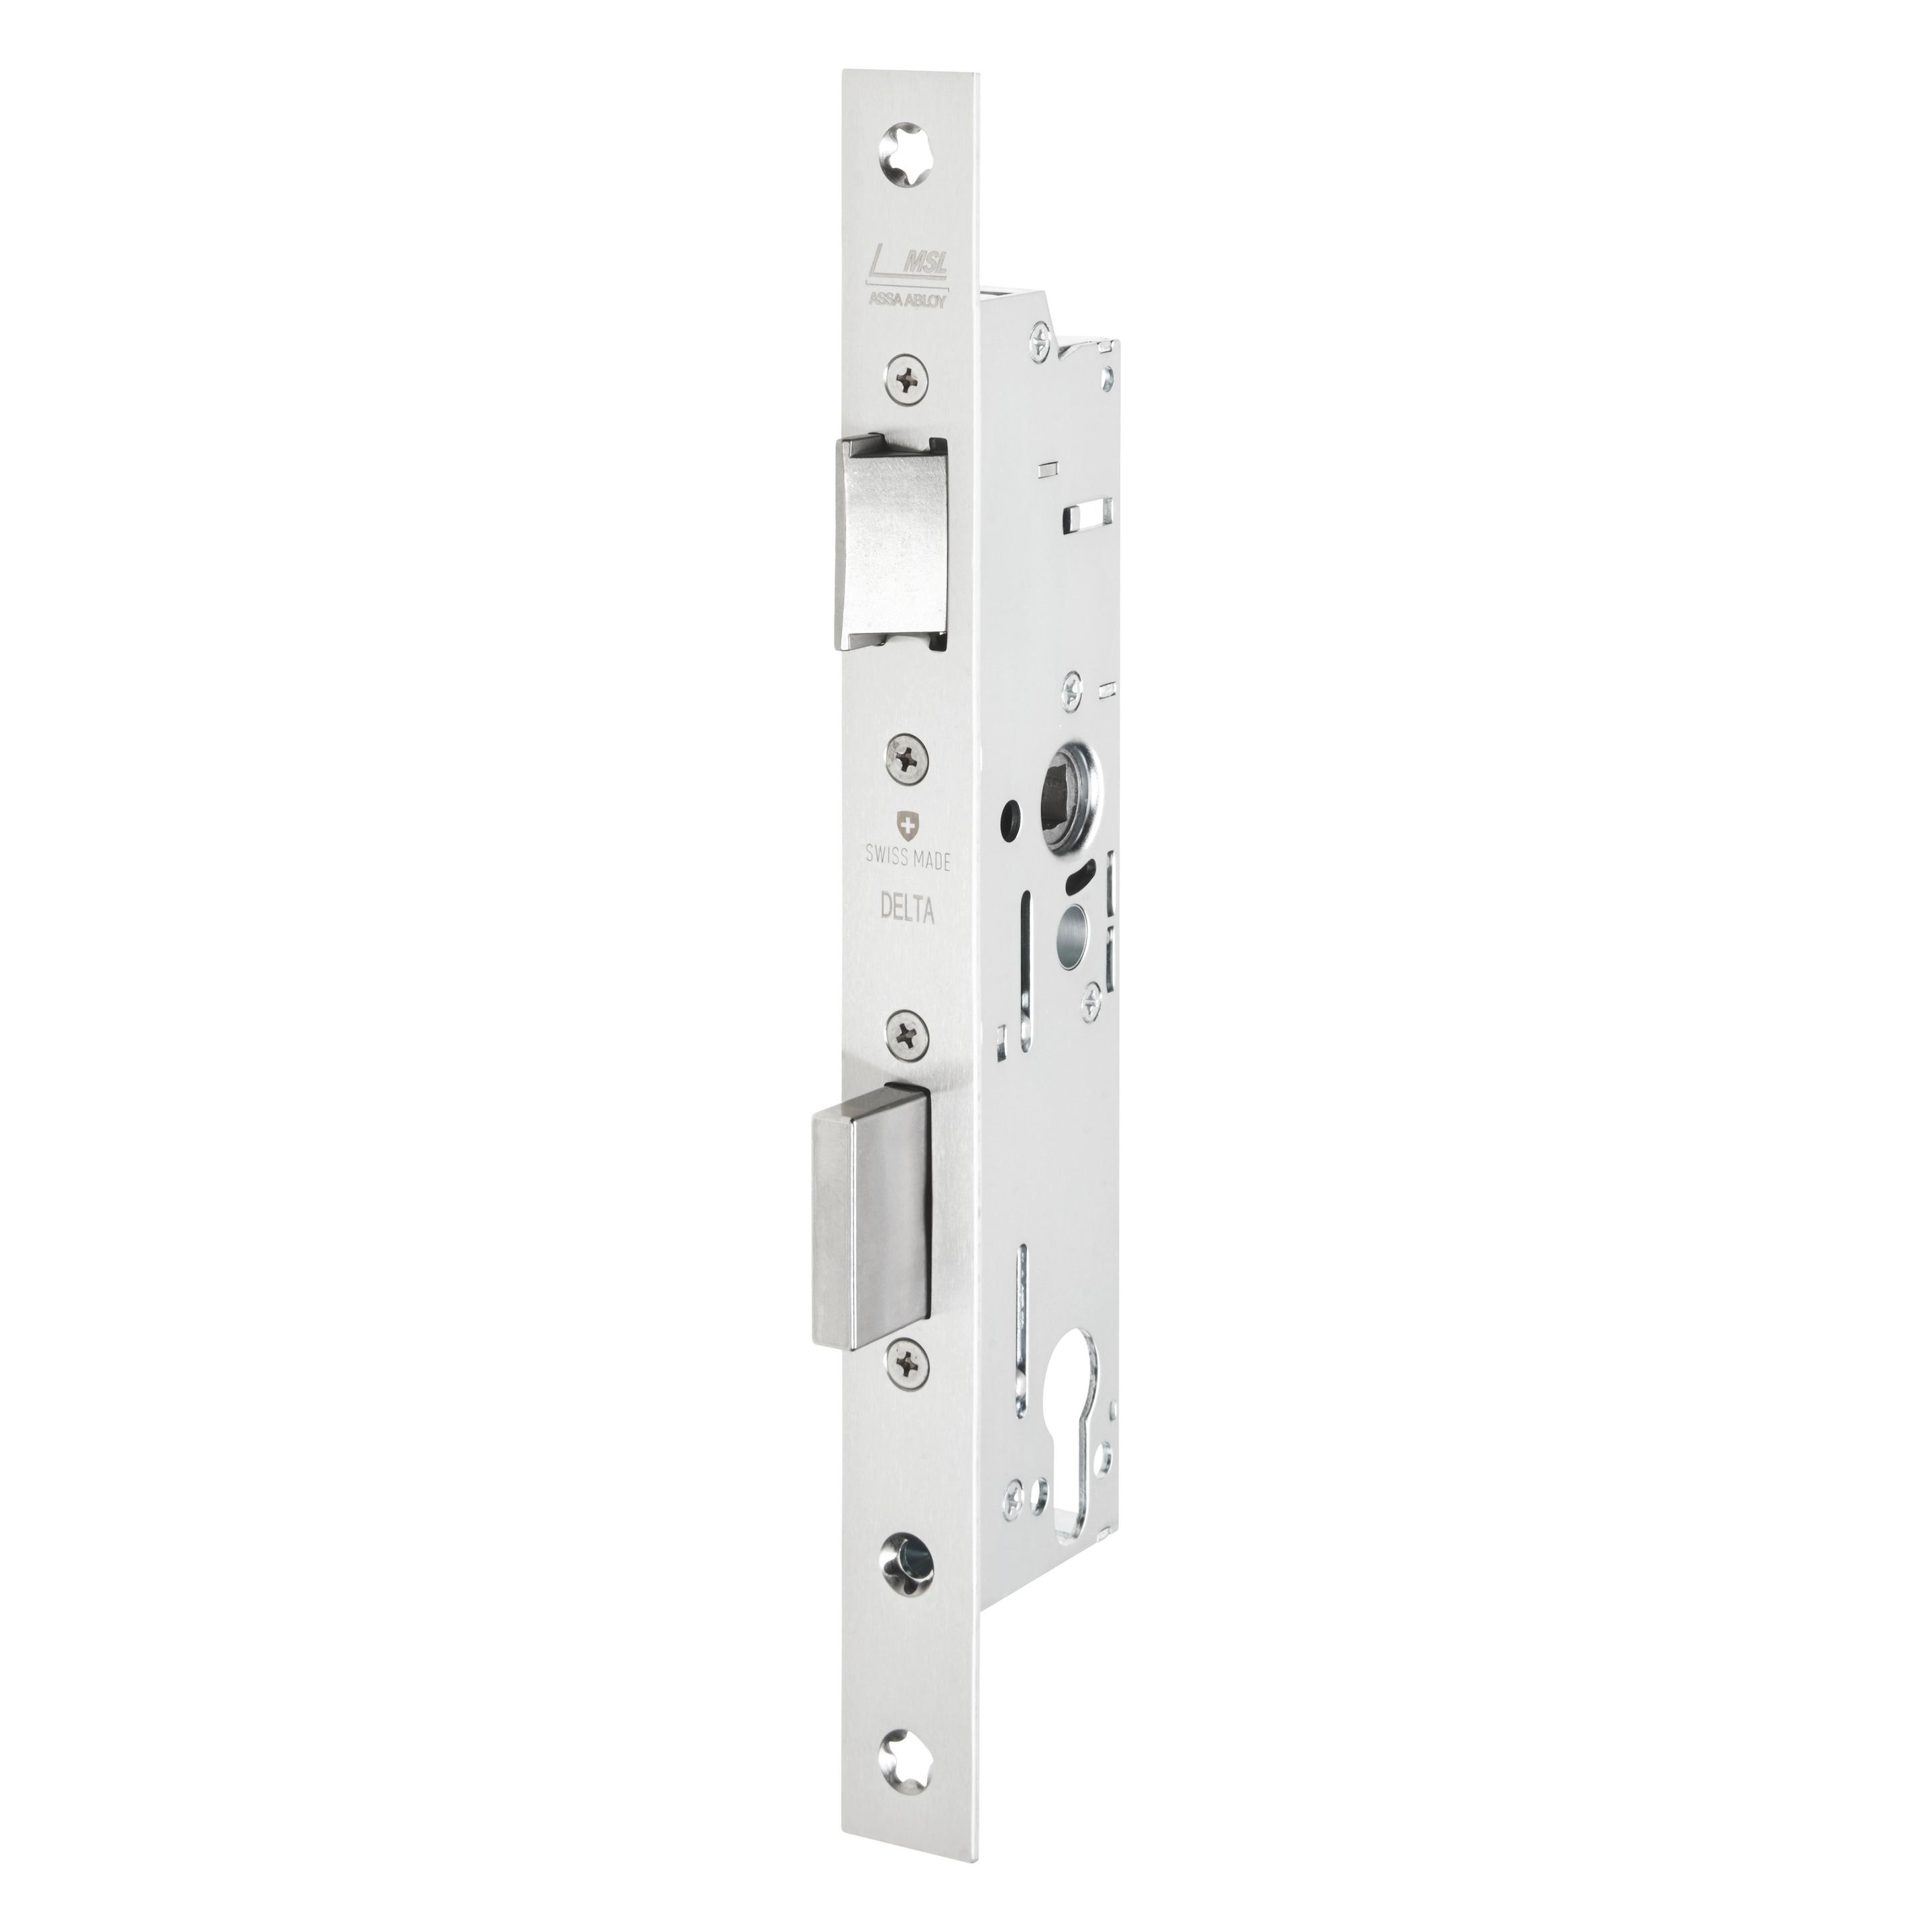
WILKA selbstverriegelndes FH-Anti-Panik-Einsteckschloss 5495, Panik E, F24x23...SVP-Einsteckschloss 5495 mit Panikfunktion E für Holztüren und Feuerschutzabschlüsse, 24mm Flachstulp rund, DIN Links. Produktbeschreibung Das SVP Einsteckschloss 5495 bietet zuverlässige Sicherheit und hohen Bedienkomfort für Haus- und Wohnungstüren. Durch die automatische Selbstverriegelung wird die Tür beim Schließen sofort sicher verriegelt – ein manuelles Abschließen ist nicht erforderlich. Die integrierte Fluchttürfunktion E ermöglicht das jederzeitige Öffnen der Tür von innen über den Drücker, auch bei verriegeltem Schloss. Die Außenseite ist mit einem Knauf ausgestattet und das Öffnen erfolgt ausschließlich mit dem Schlüssel, wobei Falle und Riegel im Rahmen der Wechselfunktion gleichzeitig zurückgezogen werden. Dadurch eignet sich das Schloss besonders für den privaten Wohnbereich, in dem Sicherheit und einfache Bedienung gefragt sind. Der Rundstulp aus Edelstahl sorgt für eine langlebige, korrosionsbeständige Ausführung und eine saubere Optik. Das Schloss ist für gängige Türprofile geeignet und kann sowohl in Neu- als auch in Bestandstüren eingesetzt werden. Darüber hinaus erfüllt das selbstverriegelnde Antipanikschloss die Anforderungen der DIN 18251-1 Klasse 3 und steht damit für eine hohe mechanische Belastbarkeit. Es ist außerdem nach EN 1634-1 sowie DIN 4102-18 feuerschutzgeprüft und somit auch für den Einsatz in Brandschutzbereichen geeignet. Die Zertifizierung nach EN 179 bestätigt die Eignung für Notausgangsverschlüsse, während die Prüfung nach EN 12209 die normgerechte Funktion und geprüfte Qualität unterstreicht. Hinweis: Dieses Schloss ist nicht für den Einsatz mit elektrischen Türöffnern geeignet. Unterschiede Panikfunktionen B, C, D, E i Panikfunktion B (Umschaltfunktion): Ermöglicht jederzeitiges Öffnen der Tür von innen über den Drücker – auch bei verriegeltem Schloss. Der äußere Drücker ist im Standardzustand im Leerlauf und kann von außen nicht betätigt werden. Durch Einsetzen und Drehen des Schlüssels lässt sich der äußere Drücker temporär aktivieren, sodass die Tür auch von außen ohne Schlüssel geöffnet werden kann. Panikfunktion C (Schließzwangfunktion): Kommt bei Türen mit zwei Drückern zum Einsatz. Die Tür lässt sich von innen jederzeit öffnen, von außen nur mit Schlüssel. Der äußere Drücker befindet sich im Leerlauf, bis das Schloss mit einem Schlüssel entriegelt wird. Nach Öffnung muss die Tür zurück in die Ursprungsposition gebracht werden, um den Schlüssel abzuziehen. Fluchttürfunktion D (Durchgangs-/Feuerwehrfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen – auch bei verriegeltem Schloss. Von außen ist die Tür ausschließlich mit dem Schlüssel zu öffnen und bietet damit zuverlässigen Zutrittsschutz. Fluchttürfunktion E (Wechselfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen, auch bei verriegeltem Schloss. Außenseite mit Knauf oder Griffstange, Öffnung ausschließlich mit Schlüssel; Falle und Riegel werden gleichzeitig zurückgezogen.199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Sind Bettwanzenstiche Panik?
Bettwanzenstiche können bei manchen Menschen Panik auslösen, da sie unangenehme Symptome wie Juckreiz, Schwellungen und Rötungen verursachen können. Die Vorstellung, dass sich Bettwanzen im Bett oder in der Wohnung befinden, kann auch zu Angst und Unruhe führen. Es ist jedoch wichtig zu beachten, dass Bettwanzenstiche in der Regel keine ernsthafte gesundheitliche Gefahr darstellen und mit entsprechenden Maßnahmen behandelt werden können. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **


Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Was ist plötzliche Panik?
Plötzliche Panik ist eine plötzliche und intensive Angstreaktion, die ohne erkennbaren Grund oder Auslöser auftritt. Sie kann von körperlichen Symptomen wie Herzrasen, Atemnot und Schwindel begleitet sein und zu einer starken Einschränkung im Alltag führen. Plötzliche Panik kann ein Symptom einer Panikstörung sein oder auch in bestimmten Situationen, wie beispielsweise bei einer Phobie, auftreten. **
Top-Angebote
Produkte zum Begriff Panik:
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Panik
-
WILKA selbstverriegelndes Anti-Panik-Einsteckschloss 5495, Panik E, F20x235/5...SVP-Einsteckschloss 5495 mit Panikfunktion E für Holztüren, 20mm Flachstulp rund, DIN Rechts. Produktbeschreibung Das SVP Einsteckschloss 5495 bietet zuverlässige Sicherheit und hohen Bedienkomfort für Haus- und Wohnungstüren. Durch die automatische Selbstverriegelung wird die Tür beim Schließen sofort sicher verriegelt – ein manuelles Abschließen ist nicht erforderlich. Die integrierte Fluchttürfunktion E ermöglicht das jederzeitige Öffnen der Tür von innen über den Drücker, auch bei verriegeltem Schloss. Die Außenseite ist mit einem Knauf ausgestattet und das Öffnen erfolgt ausschließlich mit dem Schlüssel, wobei Falle und Riegel im Rahmen der Wechselfunktion gleichzeitig zurückgezogen werden. Dadurch eignet sich das Schloss besonders für den privaten Wohnbereich, in dem Sicherheit und einfache Bedienung gefragt sind. Der Rundstulp aus Edelstahl sorgt für eine langlebige, korrosionsbeständige Ausführung und eine saubere Optik. Das Schloss ist für gängige Türprofile geeignet und kann sowohl in Neu- als auch in Bestandstüren eingesetzt werden. Hinweis: Dieses Schloss ist nicht für den Einsatz mit elektrischen Türöffnern geeignet. Unterschiede Panikfunktionen B, C, D, E i Panikfunktion B (Umschaltfunktion): Ermöglicht jederzeitiges Öffnen der Tür von innen über den Drücker – auch bei verriegeltem Schloss. Der äußere Drücker ist im Standardzustand im Leerlauf und kann von außen nicht betätigt werden. Durch Einsetzen und Drehen des Schlüssels lässt sich der äußere Drücker temporär aktivieren, sodass die Tür auch von außen ohne Schlüssel geöffnet werden kann. Panikfunktion C (Schließzwangfunktion): Kommt bei Türen mit zwei Drückern zum Einsatz. Die Tür lässt sich von innen jederzeit öffnen, von außen nur mit Schlüssel. Der äußere Drücker befindet sich im Leerlauf, bis das Schloss mit einem Schlüssel entriegelt wird. Nach Öffnung muss die Tür zurück in die Ursprungsposition gebracht werden, um den Schlüssel abzuziehen. Fluchttürfunktion D (Durchgangs-/Feuerwehrfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen – auch bei verriegeltem Schloss. Von außen ist die Tür ausschließlich mit dem Schlüssel zu öffnen und bietet damit zuverlässigen Zutrittsschutz. Fluchttürfunktion E (Wechselfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen, auch bei verriegeltem Schloss. Außenseite mit Knauf oder Griffstange, Öffnung ausschließlich mit Schlüssel; Falle und Riegel werden gleichzeitig zurückgezogen.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WILKA selbstverriegelndes FH-Anti-Panik-Einsteckschloss 5495, Panik E, F24x23...SVP-Einsteckschloss 5495 mit Panikfunktion E für Holztüren und Feuerschutzabschlüsse, 24mm Flachstulp rund, DIN Links. Produktbeschreibung Das SVP Einsteckschloss 5495 bietet zuverlässige Sicherheit und hohen Bedienkomfort für Haus- und Wohnungstüren. Durch die automatische Selbstverriegelung wird die Tür beim Schließen sofort sicher verriegelt – ein manuelles Abschließen ist nicht erforderlich. Die integrierte Fluchttürfunktion E ermöglicht das jederzeitige Öffnen der Tür von innen über den Drücker, auch bei verriegeltem Schloss. Die Außenseite ist mit einem Knauf ausgestattet und das Öffnen erfolgt ausschließlich mit dem Schlüssel, wobei Falle und Riegel im Rahmen der Wechselfunktion gleichzeitig zurückgezogen werden. Dadurch eignet sich das Schloss besonders für den privaten Wohnbereich, in dem Sicherheit und einfache Bedienung gefragt sind. Der Rundstulp aus Edelstahl sorgt für eine langlebige, korrosionsbeständige Ausführung und eine saubere Optik. Das Schloss ist für gängige Türprofile geeignet und kann sowohl in Neu- als auch in Bestandstüren eingesetzt werden. Darüber hinaus erfüllt das selbstverriegelnde Antipanikschloss die Anforderungen der DIN 18251-1 Klasse 3 und steht damit für eine hohe mechanische Belastbarkeit. Es ist außerdem nach EN 1634-1 sowie DIN 4102-18 feuerschutzgeprüft und somit auch für den Einsatz in Brandschutzbereichen geeignet. Die Zertifizierung nach EN 179 bestätigt die Eignung für Notausgangsverschlüsse, während die Prüfung nach EN 12209 die normgerechte Funktion und geprüfte Qualität unterstreicht. Hinweis: Dieses Schloss ist nicht für den Einsatz mit elektrischen Türöffnern geeignet. Unterschiede Panikfunktionen B, C, D, E i Panikfunktion B (Umschaltfunktion): Ermöglicht jederzeitiges Öffnen der Tür von innen über den Drücker – auch bei verriegeltem Schloss. Der äußere Drücker ist im Standardzustand im Leerlauf und kann von außen nicht betätigt werden. Durch Einsetzen und Drehen des Schlüssels lässt sich der äußere Drücker temporär aktivieren, sodass die Tür auch von außen ohne Schlüssel geöffnet werden kann. Panikfunktion C (Schließzwangfunktion): Kommt bei Türen mit zwei Drückern zum Einsatz. Die Tür lässt sich von innen jederzeit öffnen, von außen nur mit Schlüssel. Der äußere Drücker befindet sich im Leerlauf, bis das Schloss mit einem Schlüssel entriegelt wird. Nach Öffnung muss die Tür zurück in die Ursprungsposition gebracht werden, um den Schlüssel abzuziehen. Fluchttürfunktion D (Durchgangs-/Feuerwehrfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen – auch bei verriegeltem Schloss. Von außen ist die Tür ausschließlich mit dem Schlüssel zu öffnen und bietet damit zuverlässigen Zutrittsschutz. Fluchttürfunktion E (Wechselfunktion): Tür lässt sich jederzeit von innen über den Drücker öffnen, auch bei verriegeltem Schloss. Außenseite mit Knauf oder Griffstange, Öffnung ausschließlich mit Schlüssel; Falle und Riegel werden gleichzeitig zurückgezogen.199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benoy, Charles: PanikPanik , Angst und Panikattacken verstehen und bewältigen , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 202501, Produktform: Kartoniert, Autoren: Benoy, Charles~Walter, Marc, Seitenzahl/Blattzahl: 96, Abbildungen: 10 Grafiken, 4 Abbildungen, Themenüberschrift: MEDICAL / Psychiatry / General, Keyword: Angststörungen; Angsttherapie; Panikstörung; Psychotherapie, Fachschema: Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Angst / Ratgeber~Angst / Phobie~Phobie, Fachkategorie: Psychiatrie~Umgang mit Angst und Phobien, Warengruppe: TB/Medizin/Allgemeines, Lexika, Fachkategorie: Psychotherapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Produktverfügbarkeit: 02, Länge: 230, Breite: 155, Höhe: 6, Gewicht: 176, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bettwanzenstiche Panik?
Bettwanzenstiche können bei manchen Menschen Panik auslösen, da sie unangenehme Symptome wie Juckreiz, Schwellungen und Rötungen verursachen können. Die Vorstellung, dass sich Bettwanzen im Bett oder in der Wohnung befinden, kann auch zu Angst und Unruhe führen. Es ist jedoch wichtig zu beachten, dass Bettwanzenstiche in der Regel keine ernsthafte gesundheitliche Gefahr darstellen und mit entsprechenden Maßnahmen behandelt werden können. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Was ist plötzliche Panik?
Plötzliche Panik ist eine plötzliche und intensive Angstreaktion, die ohne erkennbaren Grund oder Auslöser auftritt. Sie kann von körperlichen Symptomen wie Herzrasen, Atemnot und Schwindel begleitet sein und zu einer starken Einschränkung im Alltag führen. Plötzliche Panik kann ein Symptom einer Panikstörung sein oder auch in bestimmten Situationen, wie beispielsweise bei einer Phobie, auftreten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.