Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **


Ähnliche Suchbegriffe für Brandschutz
Top-Angebote
Produkte zum Begriff Brandschutz:
-
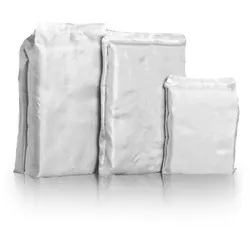
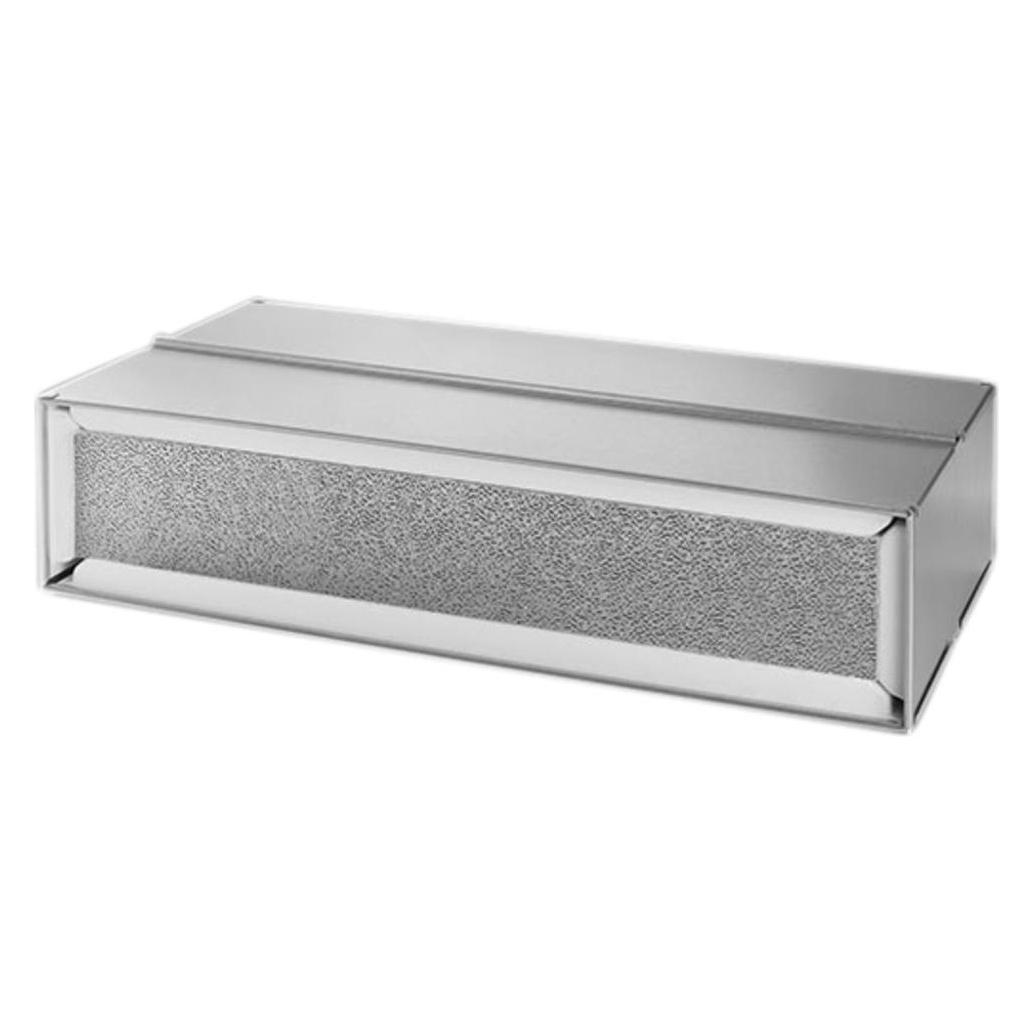
FLAMRO Brandschutz Brandschutzkissen 01171030Ausführung=KissenschottForm=viereckigAußenhöhe=40 mmAußenbreite=200 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=jaGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=neinGeeignet für deckenbündige Installation=neinGeeignet für Kunststoffleerrohre=neinMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinWitterungsbeständig=neinInhalt Eimer/Sack=0,2 kgFeuerwiderstandsklasse nach DIN 4102-9=S9028,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Wer kontrolliert Brandschutz?
Wer kontrolliert Brandschutz? Die Kontrolle des Brandschutzes obliegt in erster Linie den örtlichen Behörden, wie zum Beispiel den Feuerwehren oder Bauämtern. Diese überprüfen die Einhaltung der gesetzlichen Vorschriften und Auflagen in Bezug auf den Brandschutz in Gebäuden und öffentlichen Einrichtungen. Darüber hinaus sind auch Versicherungen und Brandschutzexperten in der Lage, Kontrollen und Inspektionen durchzuführen, um sicherzustellen, dass alle erforderlichen Maßnahmen ergriffen wurden, um Brände zu verhindern und im Ernstfall angemessen reagieren zu können. Letztendlich liegt die Verantwortung für die Einhaltung der Brandschutzbestimmungen jedoch bei den Eigentümern und Betreibern von Gebäuden und Einrichtungen. **


Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Wer nimmt Brandschutz ab?
Wer nimmt Brandschutz ab? Brandschutz wird in der Regel von spezialisierten Fachkräften wie Brandschutzbeauftragten, Feuerwehren oder Brandschutzdienstleistern abgenommen. Diese Experten überprüfen und bewerten die Brandschutzmaßnahmen in Gebäuden, Unternehmen oder öffentlichen Einrichtungen, um sicherzustellen, dass sie den gesetzlichen Vorschriften entsprechen und im Falle eines Brandes effektiv sind. Sie führen regelmäßige Inspektionen durch, erstellen Brandschutzkonzepte und beraten bei der Planung und Umsetzung von präventiven Maßnahmen. Letztendlich sind sie dafür verantwortlich, dass der Brandschutz gewährleistet ist und im Ernstfall Menschenleben und Sachwerte geschützt werden. **
Top-Angebote
Produkte zum Begriff Brandschutz:
-
FLAMRO Brandschutz Brandschutzkissen 01171030Ausführung=KissenschottForm=viereckigAußenhöhe=40 mmAußenbreite=200 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=jaGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=neinGeeignet für deckenbündige Installation=neinGeeignet für Kunststoffleerrohre=neinMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinWitterungsbeständig=neinInhalt Eimer/Sack=0,2 kgFeuerwiderstandsklasse nach DIN 4102-9=S9028,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Brandschutz
-
FLAMRO Brandschutz Brandschutzblock 33000Ausführung=SchaumblöckeForm=viereckigAußenhöhe=230 mmAußenbreite=130 mmTiefe=60 mmPlattenstärke/Produktlänge=230 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=neinGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=jaGeeignet für deckenbündige Installation=jaGeeignet für Kunststoffleerrohre=jaMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinMax. Druck=50 mbarWitterungsbeständig=neinFeuerwiderstandsklasse nach DIN 4102-9=S9034,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FLAMRO Brandschutz Schaumstopfen 33002Ausführung=SchaumstopfenForm=rundAußenhöhe=77 mmAußenbreite=77 mmAußendurchmesser=77 mmInnendurchmesser=77 mmPlattenstärke/Produktlänge=115 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=neinGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=jaGeeignet für deckenbündige Installation=jaGeeignet für Kunststoffleerrohre=jaMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinMax. Druck=50 mbarWitterungsbeständig=neinFeuerwiderstandsklasse nach DIN 4102-9=S9026,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Wer kontrolliert Brandschutz?
Wer kontrolliert Brandschutz? Die Kontrolle des Brandschutzes obliegt in erster Linie den örtlichen Behörden, wie zum Beispiel den Feuerwehren oder Bauämtern. Diese überprüfen die Einhaltung der gesetzlichen Vorschriften und Auflagen in Bezug auf den Brandschutz in Gebäuden und öffentlichen Einrichtungen. Darüber hinaus sind auch Versicherungen und Brandschutzexperten in der Lage, Kontrollen und Inspektionen durchzuführen, um sicherzustellen, dass alle erforderlichen Maßnahmen ergriffen wurden, um Brände zu verhindern und im Ernstfall angemessen reagieren zu können. Letztendlich liegt die Verantwortung für die Einhaltung der Brandschutzbestimmungen jedoch bei den Eigentümern und Betreibern von Gebäuden und Einrichtungen. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wer nimmt Brandschutz ab?
Wer nimmt Brandschutz ab? Brandschutz wird in der Regel von spezialisierten Fachkräften wie Brandschutzbeauftragten, Feuerwehren oder Brandschutzdienstleistern abgenommen. Diese Experten überprüfen und bewerten die Brandschutzmaßnahmen in Gebäuden, Unternehmen oder öffentlichen Einrichtungen, um sicherzustellen, dass sie den gesetzlichen Vorschriften entsprechen und im Falle eines Brandes effektiv sind. Sie führen regelmäßige Inspektionen durch, erstellen Brandschutzkonzepte und beraten bei der Planung und Umsetzung von präventiven Maßnahmen. Letztendlich sind sie dafür verantwortlich, dass der Brandschutz gewährleistet ist und im Ernstfall Menschenleben und Sachwerte geschützt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.