Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Was darf die Versicherung nach Unfall abziehen?
Was darf die Versicherung nach einem Unfall abziehen? Die Versicherung darf in der Regel die Selbstbeteiligung des Versicherungsnehmers abziehen, die im Vertrag festgelegt ist. Außerdem können Kosten für Reparaturen oder Ersatzteile abgezogen werden, die nicht durch die Versicherung gedeckt sind. Auch eventuelle Nutzungsausfallentschädigungen oder Schadenersatzansprüche Dritter können von der Versicherung abgezogen werden. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Kosten die Versicherung nach einem Unfall abziehen darf. **
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
Ähnliche Suchbegriffe für Abziehen
Top-Angebote
Produkte zum Begriff Abziehen:
-
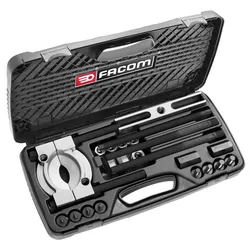
FACOM Sortiment Abziehen bis 60 mm, 12tlgSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 60 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 3,4Lieferumfang:Trennvorrichtung U.53T1: Spannbereich 5 - 60 mmGegenstütze U.53K1: Spannbereich 40 - 110 mmMax. Spanntiefe 180 mm4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M82 Adapter U.53H1Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A620,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
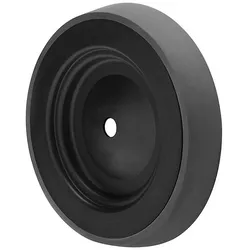
Tormek Konische Kompositabziehscheibe PW-160 Abziehen und Polieren 422096Beschreibung: Die PW-160 konische Kompositabziehscheibe ermöglicht dir sowohl das Entgraten als auch Polieren der Schleiffase Zur Verringerung der Kontamination wird sie mit integriertem Poliermittel geliefert, was für saubere Umgebungen geeignet ist Diese Abziehscheibe ist abgeschrägt, damit du auch deine längsten Messer abziehen kannst Die PW-160 Konische Kompositabziehscheibe wurde speziell für den Tormek T-2 Pro Kitchen Knife Sharpener und den Tormek T-1 Kitchen Knife Sharpener entwickelt Für den Fall, dass du die PW-160 Konische Kompositabziehscheibe als etwas zu aggressiv empfindest oder dir eine noch stärker polierte Schleiffase wünschst, kannst du die Abziehscheibe anfeuchten Nimm bei laufender Maschine ein feuchtes Tuch oder einen feuchten Schwamm und halte dieses leicht gegen die Abziehscheibe So erzielst du ein glatteres Abziehen und ein intensiveres Polieren Verwende die PW-160 Konische Kompositabziehscheibe nach dem Schärfen deiner Messer mit der Diamant-Schleifscheibe Durch das Abziehen wird der beim Schärfen entstandene Grat entfernt und die neue Schleiffase der Klinge poliert Durch das Abziehen wird die Schneide rasiermesserscharf. Zudem wird die Schneide langlebiger Die PW-160 Konische Kompositabziehscheibe eignet sich außerdem hervorragend zur Wartung zwischen dem Schärfen und um die Schneide eines leicht stumpfen Messers aufzufrischen Solltest du mit der Abziehscheibe nicht mehr die gleiche Schärfe erzielen wie bisher, dann schärfe die Klinge mit der Diamant-Schleifscheibe neu, um ihr eine neue, gleichmäßige Schleiffase zu verleihenLieferumfang: 1x Tormek Konische Kompositabziehscheibe PW-16089,85 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Facom Sortiment Abziehen bis 60 mm, 12tlg (U.53J1)Lieferumfang • Trennvorrichtung U.53T1: Spannbereich 5 - 60 mm\n• Gegenstütze U.53K1: Spannbereich 40 - 110 mm\n• max. Spanntiefe 180 mm\n• 4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M8\n• 2 Adapter U.53H1\n• Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A (U.53J1)474,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
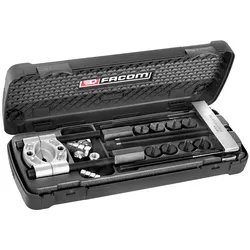
Facom Sortiment Abziehen bis 110 mm, 12tl (U.53J2)Lieferumfang • Trennvorrichtung U.53T2: Spannbereich 15 - 110 mm \n• Gegenstütze U.53K2: Spannbereich 70 - 200 mm \n• max. Spanntiefe 240 mm \n• 4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M14 \n• 2 Adapter U.53H2 \n• Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A (U.53J2)568,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **

Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Top-Angebote
Produkte zum Begriff Abziehen:
-
FACOM Sortiment Abziehen bis 110 mm, 12tlSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 110 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 7,3Lieferumfang:Trennvorrichtung U.53T2: Spannbereich 15 - 110 mmGegenstütze U.53K2: Spannbereich 70 - 200 mmMax. Spanntiefe 240 mm4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M142 Adapter U.53H2Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A789,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Abziehen bis 60 mm, 12tlgSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 60 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 3,4Lieferumfang:Trennvorrichtung U.53T1: Spannbereich 5 - 60 mmGegenstütze U.53K1: Spannbereich 40 - 110 mmMax. Spanntiefe 180 mm4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M82 Adapter U.53H1Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A620,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tormek Konische Kompositabziehscheibe PW-160 Abziehen und Polieren 422096Beschreibung: Die PW-160 konische Kompositabziehscheibe ermöglicht dir sowohl das Entgraten als auch Polieren der Schleiffase Zur Verringerung der Kontamination wird sie mit integriertem Poliermittel geliefert, was für saubere Umgebungen geeignet ist Diese Abziehscheibe ist abgeschrägt, damit du auch deine längsten Messer abziehen kannst Die PW-160 Konische Kompositabziehscheibe wurde speziell für den Tormek T-2 Pro Kitchen Knife Sharpener und den Tormek T-1 Kitchen Knife Sharpener entwickelt Für den Fall, dass du die PW-160 Konische Kompositabziehscheibe als etwas zu aggressiv empfindest oder dir eine noch stärker polierte Schleiffase wünschst, kannst du die Abziehscheibe anfeuchten Nimm bei laufender Maschine ein feuchtes Tuch oder einen feuchten Schwamm und halte dieses leicht gegen die Abziehscheibe So erzielst du ein glatteres Abziehen und ein intensiveres Polieren Verwende die PW-160 Konische Kompositabziehscheibe nach dem Schärfen deiner Messer mit der Diamant-Schleifscheibe Durch das Abziehen wird der beim Schärfen entstandene Grat entfernt und die neue Schleiffase der Klinge poliert Durch das Abziehen wird die Schneide rasiermesserscharf. Zudem wird die Schneide langlebiger Die PW-160 Konische Kompositabziehscheibe eignet sich außerdem hervorragend zur Wartung zwischen dem Schärfen und um die Schneide eines leicht stumpfen Messers aufzufrischen Solltest du mit der Abziehscheibe nicht mehr die gleiche Schärfe erzielen wie bisher, dann schärfe die Klinge mit der Diamant-Schleifscheibe neu, um ihr eine neue, gleichmäßige Schleiffase zu verleihenLieferumfang: 1x Tormek Konische Kompositabziehscheibe PW-16089,85 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was darf die Versicherung nach Unfall abziehen?
Was darf die Versicherung nach einem Unfall abziehen? Die Versicherung darf in der Regel die Selbstbeteiligung des Versicherungsnehmers abziehen, die im Vertrag festgelegt ist. Außerdem können Kosten für Reparaturen oder Ersatzteile abgezogen werden, die nicht durch die Versicherung gedeckt sind. Auch eventuelle Nutzungsausfallentschädigungen oder Schadenersatzansprüche Dritter können von der Versicherung abgezogen werden. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Kosten die Versicherung nach einem Unfall abziehen darf. **
-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Ähnliche Suchbegriffe für Abziehen
-
Facom Sortiment Abziehen bis 60 mm, 12tlg (U.53J1)Lieferumfang • Trennvorrichtung U.53T1: Spannbereich 5 - 60 mm\n• Gegenstütze U.53K1: Spannbereich 40 - 110 mm\n• max. Spanntiefe 180 mm\n• 4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M8\n• 2 Adapter U.53H1\n• Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A (U.53J1)474,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom Sortiment Abziehen bis 110 mm, 12tl (U.53J2)Lieferumfang • Trennvorrichtung U.53T2: Spannbereich 15 - 110 mm \n• Gegenstütze U.53K2: Spannbereich 70 - 200 mm \n• max. Spanntiefe 240 mm \n• 4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M14 \n• 2 Adapter U.53H2 \n• Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A (U.53J2)568,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Abdrehstein 12x22x70mm SiC46 zum Profilieren und Abziehen (33899045)Eigenschaften • Kleiner Abdrehstein in feinerem Korn zum Profilieren und Abziehen kleinerer Schleifstifte\n• Bearbeitbare Werkstoffe:\n• Abrasive Materialien\n• Bearbeitungsaufgaben:\n• Reinigen\n• Schärfen\n• Antriebsarten:\n• Handeinsatz (33899045)16,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.