Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Wann nennt man ein Kind einen Wirbelwind?
Ein Kind wird oft als Wirbelwind bezeichnet, wenn es sehr lebhaft, energiegeladen und voller Tatendrang ist. Es hat eine hohe Aktivität und ist ständig in Bewegung, sodass es manchmal schwer ist, mit ihm Schritt zu halten. Der Begriff wird oft liebevoll verwendet, um die lebhafte und temperamentvolle Natur des Kindes zu beschreiben. **
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **

Ähnliche Suchbegriffe für Wirbelwind
Top-Angebote
Produkte zum Begriff Wirbelwind:

-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **

Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Top-Angebote
Produkte zum Begriff Wirbelwind:
-
Wann nennt man ein Kind einen Wirbelwind?
Ein Kind wird oft als Wirbelwind bezeichnet, wenn es sehr lebhaft, energiegeladen und voller Tatendrang ist. Es hat eine hohe Aktivität und ist ständig in Bewegung, sodass es manchmal schwer ist, mit ihm Schritt zu halten. Der Begriff wird oft liebevoll verwendet, um die lebhafte und temperamentvolle Natur des Kindes zu beschreiben. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Ähnliche Suchbegriffe für Wirbelwind
-
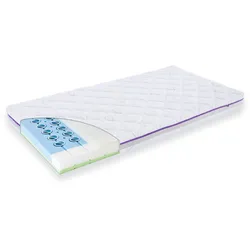
Träumeland Wirbelwind Babybettmatratze - Größe 60 x 120 cmDie Träumeland Wirbelwind Babybettmatratze - Größe 60 x 120 cm / Gitterbettmatratzegeeignet von 0 - 4 Jahre Die erste Matratze mit METALLFREIEN FedernIch bin Träumeland Wirbelwind Babybettmatratze und eine großartige Wahl für Euer Baby. Mit meiner Größe von 60 × 120 cm passe in die meisten Babybetten. Meine hochwertigen Materialien sorgen für einen gesunden und erholsamen Schlaf. Ich verfüge über den einzigartigen Multifunktionsbezug sleep safety, dieser besteht aus 38 % TENCEL™ und 62 % Polyester. Versteppt mit kuscheligen Vlies entsteht so eine weiche Liegefläche für Euer Baby. Neben der integrierten Nässeschutzfunktion enthält mein Matratzenbezug Naturfaser TENCEL™ welche Schwitzen vermeidet. Mein Kern besteht aus 75 metallfreien Spezialfedern für einzigartigen Liegekomfort - jede meiner einzelnen Federn aus Spezialkunststoff stabilisiert dort, wo Druck entsteht und schützt so die Wirbelsäule Eures Kindes. Die perfekte Belüftung erhält Euer Kind durch die großen Hohlräume in den Federn wo die Luft ungehindert zirkulieren kann. Ihr könnt jederzeit zwischen meiner Babyseite und der Kleinkindseite wechseln. Träumeland legt großen Wert auf die Sicherheit ihrer Produkte. Daher entspreche ich den höchsten Qualitätsstandards und bin frei von schädlichen Substanzen. Ich sorge für eine gesunde und sichere Schlafumgebung für Euer Baby. Also, wenn Ihr nach einer bequemen und sicheren Matratze für das Gitterbett Eures Babys sucht, ist die Träumeland Wirbelwind Gitterbettmatratzen definitiv eine ausgezeichnete Wahl! Eigenschaften Luftdurchlässiger Matratzenbezug aus 38 % TENCEL™ und 62 % Polyester Kuschelige Liegefläche zusätzlich mit Wash-Vlies versteppt Neben integrierten Nässeschutzfunktion* enthält der Matratzenbezug Naturfaser TENCEL™ welche Schwitzen vermeidet (* Nässeschutz bedeutet, dass kleine Mengen Flüssigkeit vom Bezug aufgenommen werden können, wenn zum Beispiel die Windel deines Babys zu voll ist. Große Flüssigkeitsmengen können nicht absorbiert werden.) Bezug Waschar bei 60 Grad und Trocknergeeignet Kaltschaummatratze mit 75 metallfreien Spezialfedern Jede der einzelnen Federn aus Spezialkunststoff stabilisiert dort, wo Druck entsteht und schützt so die Wirbelsäule Top Belüftung durch die Kombination aus 3D-Material und Spezialfedern | Durch die großen Hohlräume in den Federn kann die Luft ungehindert zirkulieren Babyseite (atmungsaktives 3D-Material) und Kleinkindseite für Sicherheit bei ersten Stehversuchen sorgen belüftete Trittkanten an der Längsseite der Matratze Schadstoff geprüft Angelcare kompatibel Lieferumfang Träumeland Wirbelwind Babybettmatratze - Größe 60 x 120 cm Waschbarer Bezug mit 38% TencelDer einzigartige Multifunktionsbezug sleep safety besteht aus 38 % TENCEL™ und 62 % Polyester. Versteppt mit kuscheligen Vlies entsteht so eine weiche Liegefläche für <Euer Baby. Neben der integrierten Nässeschutzfunktion* enthält der Matratzenbezug Naturfaser TENCEL™ welche Schwitzen vermeidet. Mit TENCEL™ hat ein neues Zeitalter in der Fasertechnologie begonnen. TENCEL™ ist eine Cellulosefaser, die aus Holz gewonnen wird. Es vereint die Vorzüge vieler Fasern: Fein wie Seide, stark wie Polyester, pflegeleicht wie Acryl, kühl und angenehm wie Leinen, warm wie Wolle und nimmt deutlich mehr Wasserdampf auf als Baumwolle. Atmungsaktiver Kaltschaum mit SpezialkunststofffedernGegenüber Softschaum werden bei Kaltschäumen hochwertigere Rohstoffe eingesetzt. Kaltschaum zeigt ein verbessertes punktelastisches Verhalten, ist atmungsaktiver und hat eine längere Lebensdauer. Durch das Einarbeiten von Luftkanälen und Konturschnitten werden die wichtigen Faktoren wie Belüftung und Elastizität entscheidend verbessert. Spezialkunststofffedern stabilisieren dort wo Druck entsteht und sorgen so für ein einzigartiges Liegeverhalten, um die Wirbelsäule zu schützen. Sie sind komplett metallfrei - wie zahlreiche Untersuchungen belegen, sollte auf Metall im Schlafzimmer verzichtet werden, da das natürliche Erdmagnetfeld gestört werden kann. Spezialkunststofffedern stabilisieren dort wo Druck entsteht und sorgen so für ein einzigartiges Liegeverhalten, um die Wirbelsäule zu schützen. Sie sind komplett metallfrei - wie zahlreiche Untersuchungen belegen, sollte auf Metall im Schlafzimmer verzichtet werden, da das natürliche Erdmagnetfeld gestört werden kann. Alle Träumeland Matratzen haben den richtigen Härtegrad, sofern Euer Kind in Gewicht und Größe im Normbereich liegt. Mithilfe eines Sensor- Messungsgeräts testen und entwickelt Träumeland das Liegeverhalten auf den Träumeland Matratzenkernen. Da die Wirbelsäule eines Babys noch nicht voll entwickelt ist, ist es wichtig einen punkelastischen Matratzenkern auszuwählen. So wird die Wirbelsäule optimal von Druck entlastet und dennoch gestützt. Dies bietet die perfekte Voraussetzung für die Entwicklung Eures Babys. Höchste SicherheitAlle gekennzeichneten Träumeland-Matratzen wurden auf die sicherheitstechnischen Anforderungen der europäischen DIN Norm EN16890:2017 überprüft und haben diese bestanden. Entsprechend der aktuellen Matratzennorm haben unsere Matratzen einen Sicherheits-Reißverschluss ohne Zipper, damit das Kind den Bezug der Matratze nicht öffnen kann. Um den Verschluss zu öffnen, muss temporär ein Hilfsmittel (z. B. eine Büroklammer, ...) verwendet werden. Produktmerkmale Maße: Länge 120 cm x Breite 60 cm x Höhe 10 cm Geeignet von 0-4 Jahre299,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eurom Fliegenwedler Wirbelwind 2 AA-Batterien Insektenschutzmittel WespenschutzFliegenwedler Twister 2 AA-Batterien Insektenschutzmittel Der Eurom Fly Away Twister ist ein kompaktes Insektenschutzmittel. Die holografischen Streifen auf den Klingen sorgen zusammen mit der kreisförmigen Bewegung dafür, dass die Fliegen ferngehalten werden. Durch seine kompakte Größe ist dieser Insektenschutz ideal, um ihn z. B. bei Grillpartys auf den Tisch zu stellen oder überallhin mitzunehmen. Der Twister ist batteriebetrieben, so dass Sie keine Steckdose in der Nähe haben müssen! Technische Daten: Produktnummer 210989 EAN 8713415210989 Batterie 2 x AA 1,5 Volt Größe 10 x 10 x 28,5 cm Gewicht 225 gr Besonderheiten Klingen stoppen bei Berührung5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.