Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
Ähnliche Suchbegriffe für Welche
Top-Angebote
Produkte zum Begriff Welche:
-
Meißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 - Meterware, die Menge welche Sie bestellen gibt die Meter anMeißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 – Ersatz-Dichtungsgummi für Tore Lieferumfang 1 x Endgummi mit Dichtlippen Profil-Nr. 1895 Montagematerial Zuverlässige Abdichtung für Ihr Sektionaltor Der Meißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 ist das ideale Ersatzteil für kraftbetätigte Tore, wenn es um eine zuverlässige und langlebige Abdichtung geht. Dieses hochwertige Dichtungsprofil schützt zuverlässig vor Wind, Staub, Schmutz und Feuchtigkeit – und sorgt für eine optimale Funktion Ihres Tores. Gefertigt vom Qualitätshersteller Meißner, überzeugt das Profil durch Präzision, Flexibilität und eine einfache Montage. Perfekt geeignet als Ersatzprofil Ob als untere Torabdichtung oder zur Erneuerung der Endgummis – das Meißner Profil 1895 ist speziell für kraftbetätigte Tore aller Art konzipiert und bietet einen passgenauen Sitz mit effektiven Dichtlippen. Es handelt sich um ein Original-Ersatzteil, das sowohl im privaten als auch im gewerblichen Bereich zum Einsatz kommt. Technische Daten im Überblick Hersteller: Meißner Artikel: Profil Endgummi mit Dichtlippen Profilnummer: 1895 Material: Hochwertiger, flexibler Gummi Funktion: Ersatzteil zur unteren Abdichtung von Sektionaltoren Besonderheit: Mit flexiblen Dichtlippen für perfekten Abschluss Langlebig, flexibel & witterungsbeständig Der Endgummi mit Dichtlippen besteht aus witterungsbeständigem Gummimaterial, das auch bei Temperaturschwankungen seine Form und Funktion behält. Die flexible Lippe passt sich Bodenunebenheiten an und sorgt für eine dichte Abschottung – selbst bei intensiver Nutzung des Tores. Einfache Montage – ohne Spezialwerkzeug Der Meißner Profil Endgummi lässt sich schnell und einfach montieren. Das Gummi wird am unteren Ende des Torblattes eingeführt oder aufgeschoben und fixiert. Dank der exakten Passform sitzt es stabil und sicher – für eine dauerhafte und wartungsarme Nutzung. Qualität von Meißner – exklusiv bei Scheurich24 Vertrauen Sie auf die Markenqualität von Meißner und profitieren Sie von der schnellen Lieferung durch Scheurich24. Wir bieten Ihnen geprüfte Ersatzteile für Tore zu fairen Preisen – kompetent, zuverlässig und kundenfreundlich. Bestellen Sie jetzt den Profil Endgummi mit Dichtlippen Profil-Nr 1895 und bringen Sie Ihr Tor wieder in Topform!30,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Bei der Lebensversicherung hingegen geht es um die Absicherung des Versicherten und seiner Hinterbliebenen im Todesfall oder bei Invalidität. Rechtlich ist bei der Haftpflichtversicherung vor allem die Schadensregulierung und Haftungsfragen zu beachten, während bei der Lebensversicherung die Vererbbarkeit und steuerrechtlichen Aspekte von Bedeutung sind. Zudem gelten für beide Versicherungsarten spezifische gesetzliche Regelungen, die bei Abschluss und im Schadensfall zu beachten sind. **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Bei der Lebensversicherung hingegen geht es um die Absicherung des Versicherten und seiner Hinterbliebenen im Todesfall oder bei Invalidität. In der Haftpflichtversicherung ist zu beachten, dass der Versicherer für Schäden Dritter haftet, die der Versicherte verursacht hat. Bei der Lebensversicherung hingegen ist die Auszahlung im Todesfall oder bei Invalidität geregelt. Ein weiterer rechtlicher Aspekt ist die Verjährungsfrist, die bei Haftpflichtversicherungen in der Regel drei Jahre beträgt, während sie bei Lebensversicherungen je nach Vertrag variieren kann. Zudem ist bei beiden **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Top-Angebote
Produkte zum Begriff Welche:
-
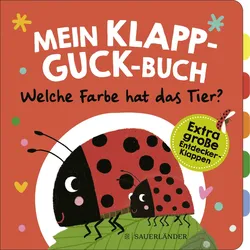
Mein Klapp-Guck-Buch: Welche Farbe hat das Tier?Mit dem Pappbilderbuch "Mein Klapp-Guck-Buch: Welche Farbe hat das Tier?" können Kinder spielerisch die Welt der Farben und Tiere entdecken. Die lustigen Reime laden zum Mitmachen und Nachsprechen ein. geeignet für Kinder ab 12 Monaten mit extra großen und stabilen Register-Klappen bunte Hebel an der Seite erleichtern das Öffnen fördert das Lernen von Farben und die Motorik Dieses farbenfrohe Spielbuch von Susanne Weber ist eine tolle Beschäftigung für kleine Entdecker. Hinter jeder Klappe verbirgt sich eine Überraschung, die es zu entdecken gilt. Ob Marienkäfer, Schmetterling oder Tintenfisch – die liebevoll gestalteten Illustrationen zeigen die Tiere in ihrer passenden Umgebung. Das Buch ist als stabiles Pappbilderbuch gefertigt und eignet sich somit gut für kleine Hände.10,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Meißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 - Meterware, die Menge welche Sie bestellen gibt die Meter anMeißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 – Ersatz-Dichtungsgummi für Tore Lieferumfang 1 x Endgummi mit Dichtlippen Profil-Nr. 1895 Montagematerial Zuverlässige Abdichtung für Ihr Sektionaltor Der Meißner Profil Endgummi mit Dichtlippen Profil-Nr 1895 ist das ideale Ersatzteil für kraftbetätigte Tore, wenn es um eine zuverlässige und langlebige Abdichtung geht. Dieses hochwertige Dichtungsprofil schützt zuverlässig vor Wind, Staub, Schmutz und Feuchtigkeit – und sorgt für eine optimale Funktion Ihres Tores. Gefertigt vom Qualitätshersteller Meißner, überzeugt das Profil durch Präzision, Flexibilität und eine einfache Montage. Perfekt geeignet als Ersatzprofil Ob als untere Torabdichtung oder zur Erneuerung der Endgummis – das Meißner Profil 1895 ist speziell für kraftbetätigte Tore aller Art konzipiert und bietet einen passgenauen Sitz mit effektiven Dichtlippen. Es handelt sich um ein Original-Ersatzteil, das sowohl im privaten als auch im gewerblichen Bereich zum Einsatz kommt. Technische Daten im Überblick Hersteller: Meißner Artikel: Profil Endgummi mit Dichtlippen Profilnummer: 1895 Material: Hochwertiger, flexibler Gummi Funktion: Ersatzteil zur unteren Abdichtung von Sektionaltoren Besonderheit: Mit flexiblen Dichtlippen für perfekten Abschluss Langlebig, flexibel & witterungsbeständig Der Endgummi mit Dichtlippen besteht aus witterungsbeständigem Gummimaterial, das auch bei Temperaturschwankungen seine Form und Funktion behält. Die flexible Lippe passt sich Bodenunebenheiten an und sorgt für eine dichte Abschottung – selbst bei intensiver Nutzung des Tores. Einfache Montage – ohne Spezialwerkzeug Der Meißner Profil Endgummi lässt sich schnell und einfach montieren. Das Gummi wird am unteren Ende des Torblattes eingeführt oder aufgeschoben und fixiert. Dank der exakten Passform sitzt es stabil und sicher – für eine dauerhafte und wartungsarme Nutzung. Qualität von Meißner – exklusiv bei Scheurich24 Vertrauen Sie auf die Markenqualität von Meißner und profitieren Sie von der schnellen Lieferung durch Scheurich24. Wir bieten Ihnen geprüfte Ersatzteile für Tore zu fairen Preisen – kompetent, zuverlässig und kundenfreundlich. Bestellen Sie jetzt den Profil Endgummi mit Dichtlippen Profil-Nr 1895 und bringen Sie Ihr Tor wieder in Topform!30,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Bei der Lebensversicherung hingegen geht es um die Absicherung des Versicherten und seiner Hinterbliebenen im Todesfall oder bei Invalidität. Rechtlich ist bei der Haftpflichtversicherung vor allem die Schadensregulierung und Haftungsfragen zu beachten, während bei der Lebensversicherung die Vererbbarkeit und steuerrechtlichen Aspekte von Bedeutung sind. Zudem gelten für beide Versicherungsarten spezifische gesetzliche Regelungen, die bei Abschluss und im Schadensfall zu beachten sind. **
Ähnliche Suchbegriffe für Welche
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Bei der Lebensversicherung hingegen geht es um die Absicherung des Versicherten und seiner Hinterbliebenen im Todesfall oder bei Invalidität. In der Haftpflichtversicherung ist zu beachten, dass der Versicherer für Schäden Dritter haftet, die der Versicherte verursacht hat. Bei der Lebensversicherung hingegen ist die Auszahlung im Todesfall oder bei Invalidität geregelt. Ein weiterer rechtlicher Aspekt ist die Verjährungsfrist, die bei Haftpflichtversicherungen in der Regel drei Jahre beträgt, während sie bei Lebensversicherungen je nach Vertrag variieren kann. Zudem ist bei beiden **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.