Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **


Ähnliche Suchbegriffe für Portionierung
Top-Angebote
Produkte zum Begriff Portionierung:
-
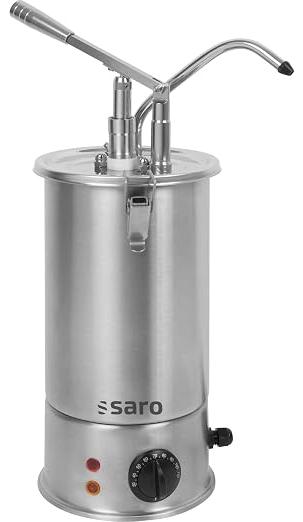
Beheizter Saucenspender - 3 L - Edelstahl - klick-System - Portionierung bis 40 ml - Warnung bei Trockenlauf - 1,5 kW - Modell PD-17Beheizter Saucenspender - 3 L - Edelstahl - klick-System - Portionierung bis 40 ml - Warnung bei Trockenlauf - 1,5 kW - Modell PD-171089,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
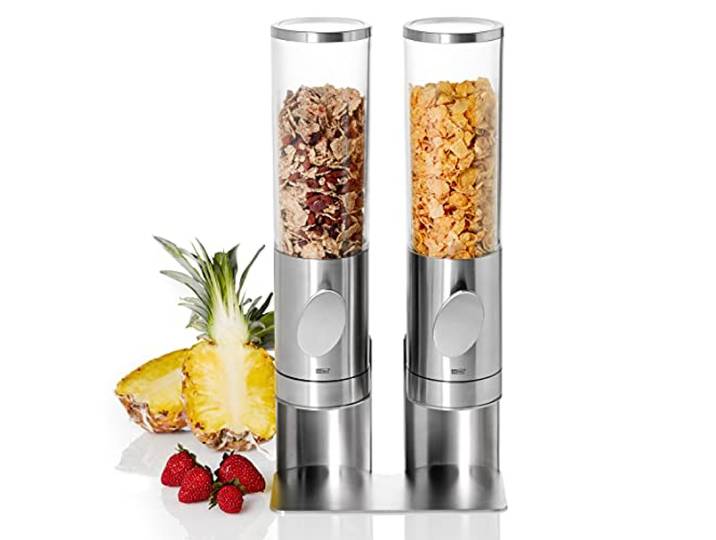
AdHoc Deposito 2er Cerealienspender Set mit Ständer aus Edelstahl Für Müsli, Cornflakes, Reis und Nüsse, mit Aromaschutzkappe und krümelfreier Portionierung<p>Der <strong>AdHoc CS12 2er Set Frühstück Cerealien-/Müslispender</strong> mit Ständer DEPOSITO ist die perfekte Lösung für ein organisiertes und stilvolles Frühstück. Dieses praktische Set aus hochwertigem <strong>Edelstahl</strong> und <strong>Acryl</strong> ermöglicht ein krümelfreies, leichtes und individuelles Portionieren deiner Lieblingslebensmittel. Ob <strong>Cerealien</strong>, <strong>Müsli</strong>, <strong>Cornflakes</strong>, <strong>Haferflocken</strong>, <strong>Reis</strong>, <strong>Süßigkeiten</strong> oder <strong>Nüsse</strong> – die Spender sind vielseitig einsetzbar und bieten dir eine ansprechende Möglichkeit, deine Vorräte zu präsentieren.</p><p>Mit einer Länge von 21 cm und einer Höhe von 42,5 cm sind die Spender äußerst platzsparend und passen perfekt auf jeden Frühstückstisch. Die integrierte <strong>Aromaschutzkappe</strong> schützt die Lebensmittel vor äußeren Einflüssen und sorgt gleichzeitig für eine saubere Arbeitsfläche, sodass du dich ganz auf den Genuss konzentrieren kannst.</p><p>Das Design des AdHoc CS12 Spenders vereint Funktionalität mit ästhetischem Anspruch. Die transparente und silberne Farbgebung fügt sich harmonisch in jede Kücheneinrichtung ein und unterstreicht den modernen Stil. Mit diesem Set erhältst du nicht nur praktische Küchenhelfer, sondern auch ein Stück <strong>Design made in Germany</strong>, das durch Innovation und Qualität überzeugt.</p>124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **


Wie kann die effiziente Portionierung von Lebensmitteln in der Gastronomie gewährleistet werden? Welche Methoden eignen sich am besten für die korrekte Portionierung von Mahlzeiten?
Die effiziente Portionierung von Lebensmitteln in der Gastronomie kann durch den Einsatz von speziellen Portionierwerkzeugen wie Schöpflöffeln, Waagen oder Messbechern gewährleistet werden. Zudem ist eine Schulung des Personals im richtigen Umgang mit den Portionierwerkzeugen und der Einhaltung von Rezepturen wichtig. Die regelmäßige Überprüfung und Kontrolle der Portionierungsprozesse kann ebenfalls dazu beitragen, eine korrekte Portionierung von Mahlzeiten sicherzustellen. **
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Top-Angebote
Produkte zum Begriff Portionierung:
-
Rhinowares Dosierring 58 mm Schwarz Saubere Kaffee PortionierungPräziser Dosierring für eine saubere Kaffeezubereitung. Dieses Zubehör unterstützt Baristi und Hobbyanwender dabei, das Kaffeemehl verlustfrei und exakt in den Siebträger zu befördern. Ein sauberes Umfeld an der Espressomaschine wird damit mühelos gewährleistet, während das Verschütten von Kaffeepulver der Vergangenheit angehört. Durch die hochwertige Verarbeitung aus lebensmittelechtem Kunststoff in Schwarz ist das Tool robust und langlebig. Das Design überzeugt durch eine einfache Handhabung bei der täglichen Nutzung und lässt sich nach der Zubereitung unkompliziert reinigen. Die exakte Passform verhindert Ablagerungen am Siebträgerrand. * Typ: Dosierring * Passform: 58 mm * Material: Lebensmittelechter Kunststoff * Farbe: Schwarz12,74 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
INF 2er-Set Druckpumpenköpfe 42/400 10ml-20CC, PP Schwarz — Präzise Portionierung für Saucen und Sirupe2er-Set PP schwarze Druckpumpenköpfe 42/400, 10ml-20CC pro Druck präzise Portionierung für Saucen, Sirupe, Konfitüre, Karamell, Honig und Schokoladensaucen schnelle Rückstellung verhindert Kleben ideal für Gastronomie und Catering. Gleichmäßige Ausgabe: Die Druckpumpenköpfe liefern eine gleichmäßige, sanfte Förderbewegung für Saucen und Sirupe und eignen sich speziell als Saucen- und Sirupspender. Durch die präzise Konstruktion wird ein stetiger Förderstrom gewährleistet, der gleichmäßige Portionen für Konfitüren, Karamell, Honig, Erdnuss- und Schokoladensaucen ermöglicht. Diese Eigenschaften machen die Pumpenköpfe ideal für Cafés, Dessertbars, Catering und Selbstbedienungsstationen, wo konstante Portionierung und minimierte Verstopfungen entscheidend sind. Präzise Portionierung: Die Pumpenköpfe sind als portionierende Lösung ausgelegt und geben ungefähr 10ml-20CC pro Druck ab, passend für 42/400 Halsgrößen. Diese exakte Dosierung unterstützt Portionenkontrolle bei Sirupen, Marmeladen und Honig, reduziert Lebensmittelverschwendung und sorgt für konsistente Rezeptanwendung in Küche und Verkauf. Ihre schnelle Ausflussrate und Rückstellgeschwindigkeit sind auf Arbeitsabläufe in geschäftigen Umgebungen abgestimmt. Lebensmitteltaugliches Material: Hergestellt aus Polypropylen (PP) mit schwarzer Oberfläche, sind die Pumpenköpfe für wiederholten Kontakt mit Lebensmitteln ausgelegt und geeignet als Honigspender, Konfitürenpumpe und Sirupspender. Die Materialwahl und die präzise Formgebung minimieren Gratbildung und raue Kanten, sodass sauberes, hygienisches Dosieren von Fruchtaufstrichen, Sirupen und Schokoladensaucen möglich ist und somit den Anforderungen in Gastronomie und Einzelhandel entspricht. Anti-Blockier-Design: Das Anti-Stick- und Schnellrückstellungs-Design reduziert Blockaden und sorgt für schnelle Rückkehr nach jedem Druck, wodurch der Durchsatz bei stark frequentierter Nutzung erhöht wird. Glatte Innenkanäle und präzise Spritzgussform verhindern Rückstände, die Verstopfungen verursachen könnten, und erhalten einen gleichmäßigen Ausfluss für Sirupspender und portionierende Pumpenanwendungen über viele Zyklen hinweg. Spezifikationen: Farbe: Schwarz Größe: Länge:24.4cm x Breite:12.5cm x Höhe:4cm Material: PP Parameter: 42/400, 10ml-20CC, Packung:2 Das Paket beinhaltet: Pumpenkopf x218,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beheizter Saucenspender - 3 L - Edelstahl - klick-System - Portionierung bis 40 ml - Warnung bei Trockenlauf - 1,5 kW - Modell PD-17Beheizter Saucenspender - 3 L - Edelstahl - klick-System - Portionierung bis 40 ml - Warnung bei Trockenlauf - 1,5 kW - Modell PD-171089,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AdHoc Deposito 2er Cerealienspender Set mit Ständer aus Edelstahl Für Müsli, Cornflakes, Reis und Nüsse, mit Aromaschutzkappe und krümelfreier Portionierung<p>Der <strong>AdHoc CS12 2er Set Frühstück Cerealien-/Müslispender</strong> mit Ständer DEPOSITO ist die perfekte Lösung für ein organisiertes und stilvolles Frühstück. Dieses praktische Set aus hochwertigem <strong>Edelstahl</strong> und <strong>Acryl</strong> ermöglicht ein krümelfreies, leichtes und individuelles Portionieren deiner Lieblingslebensmittel. Ob <strong>Cerealien</strong>, <strong>Müsli</strong>, <strong>Cornflakes</strong>, <strong>Haferflocken</strong>, <strong>Reis</strong>, <strong>Süßigkeiten</strong> oder <strong>Nüsse</strong> – die Spender sind vielseitig einsetzbar und bieten dir eine ansprechende Möglichkeit, deine Vorräte zu präsentieren.</p><p>Mit einer Länge von 21 cm und einer Höhe von 42,5 cm sind die Spender äußerst platzsparend und passen perfekt auf jeden Frühstückstisch. Die integrierte <strong>Aromaschutzkappe</strong> schützt die Lebensmittel vor äußeren Einflüssen und sorgt gleichzeitig für eine saubere Arbeitsfläche, sodass du dich ganz auf den Genuss konzentrieren kannst.</p><p>Das Design des AdHoc CS12 Spenders vereint Funktionalität mit ästhetischem Anspruch. Die transparente und silberne Farbgebung fügt sich harmonisch in jede Kücheneinrichtung ein und unterstreicht den modernen Stil. Mit diesem Set erhältst du nicht nur praktische Küchenhelfer, sondern auch ein Stück <strong>Design made in Germany</strong>, das durch Innovation und Qualität überzeugt.</p>124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Portionierung
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die effiziente Portionierung von Lebensmitteln in der Gastronomie gewährleistet werden? Welche Methoden eignen sich am besten für die korrekte Portionierung von Mahlzeiten?
Die effiziente Portionierung von Lebensmitteln in der Gastronomie kann durch den Einsatz von speziellen Portionierwerkzeugen wie Schöpflöffeln, Waagen oder Messbechern gewährleistet werden. Zudem ist eine Schulung des Personals im richtigen Umgang mit den Portionierwerkzeugen und der Einhaltung von Rezepturen wichtig. Die regelmäßige Überprüfung und Kontrolle der Portionierungsprozesse kann ebenfalls dazu beitragen, eine korrekte Portionierung von Mahlzeiten sicherzustellen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.