Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Ähnliche Suchbegriffe für Gewonnen
Top-Angebote
Produkte zum Begriff Gewonnen:
-
Daniela Dahn - Im Krieg verlieren auch die Sieger: Nur der Frieden kann gewonnen werden - Preis vom 08.11.2026 16:33:50 hBrand : Rowohlt TB., Binding : Broschiert, Edition : 1., Label : Rowohlt Taschenbuch, Publisher : Rowohlt Taschenbuch, medium : Broschiert, numberOfPages : 224, publicationDate : 2022-10-18, releaseDate : 2022-10-18, authors : Daniela Dahn, ISBN : 34990117435,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **

Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
Top-Angebote
Produkte zum Begriff Gewonnen:
-
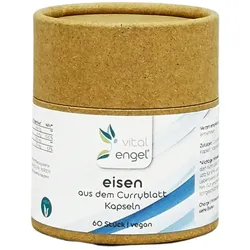
Eisen Kapseln (60 Stück) - aus Curryblatt gewonnen - in ökol. Verpackung - Vita...<p><strong>Eisenkapseln mit natürlichem Eisen aus Curryblattextrakt und Vitamin C aus Acerola-Extrakt.</strong></p> <p>Eisen ist ein essentielles Spurenelement und an zahlreichen Prozessen im menschlichen Körper beteiligt. Es trägt zu einem normalen Sauerstofftransport im Körper bei und unterstützt den normalen Energiestoffwechsel. Darüber hinaus trägt Eisen zur Verringerung von Müdigkeit und Ermüdung sowie zur normalen Bildung von roten Blutkörperchen und Hämoglobin bei.</p> <p>Eisen unterstützt außerdem die normale Funktion des Immunsystems, die normale kognitive Funktion und hat eine Funktion bei der Zellteilung.</p> <h2>Vital Engel Eisenkapseln</h2> <p>Die Eisenkapseln enthalten natürliches Eisen aus Curryblattextrakt sowie Vitamin C aus Acerola-Extrakt. Vitamin C erhöht die Eisenaufnahme und trägt ebenso wie Eisen zu einer normalen Funktion des Immunsystems bei.</p> <h2>Vorteil...14,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
KDACVBMG Esstisch, Auffangholz, 82 x 80 x 76 cm Massivholz gewonnen, Mahagoni Teak Mango Akazie, rustikaler Vintage Stil, Unikat, stabile FüßeKDACVBMG Esstisch, Auffangholz, 82 x 80 x 76 cm Massivholz gewonnen, Mahagoni Teak Mango Akazie, rustikaler Vintage Stil, Unikat, stabile Füße. Gefertigt aus massivem Altholz aus verschiedenen Essenzen wie Mahagoni, Teak, Mangoholz und Akazie, bringt dieser Tisch einen Hauch von rustikalem Charme in Ihr Zuhause. Jedes Stück ist ein Unikat und etwas anders, da die Gebrauchsspuren und natürlichen Unvollkommenheiten des wiederhergestellten Holzes seinen authentischen Wert und seine reiche Geschichte widerspiegeln. Das Holz stammt von natürlich gefallenen Bäumen, Booten und Holzhäusern, was diesem Tisch einen auffälligen und authentischen Vintage-Look verleiht. Die robuste Oberseite und die stabilen und stabilen Füße sorgen für einen guten Halt im Alltag, während der Zusammenbau einfach und schnell erfolgen kann. Die Farben variieren von Raum zu Raum und die Lieferung erfolgt zufällig, was die Exklusivität und Individualität Ihres Esstisches bewahrt. Farbe:Original468,00 €*Versand: 27,01 €Sichere Weiterleitung zum Anbieter
-
Daniela Dahn - Im Krieg verlieren auch die Sieger: Nur der Frieden kann gewonnen werden - Preis vom 08.11.2026 16:33:50 hBrand : Rowohlt TB., Binding : Broschiert, Edition : 1., Label : Rowohlt Taschenbuch, Publisher : Rowohlt Taschenbuch, medium : Broschiert, numberOfPages : 224, publicationDate : 2022-10-18, releaseDate : 2022-10-18, authors : Daniela Dahn, ISBN : 34990117435,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Gewonnen
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.