Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Ähnliche Suchbegriffe für Draining
Top-Angebote
Produkte zum Begriff Draining:
-
IMI Hydronic Stap 15 draining 1/2STAP is a high-performing differential pressure controller that keeps the differential pressure over the load constant. This delivers accurate and stable modulating control, ensures less risk of noise from control valves, and results in easy balancing and commissioning. STAP's unrivalled accuracy and compact size make it particularly suitable for use on the secondary side of heating and cooling systems.366,66 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
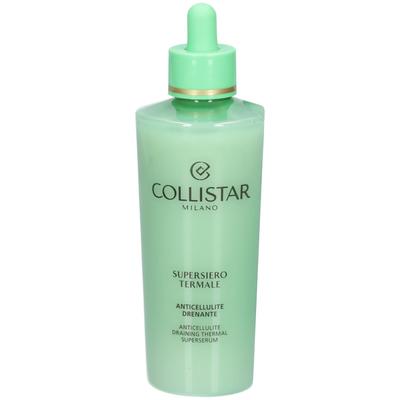
Collistar Anticellulite Draining Thermal Superserum 200ml 200 ml GelCollistar Anticellulite Draining Thermal SuperserumDas leichte, zart schmelzende Serum trägt dank des an Flavonoiden reichen Extrakts aus italienischer Bergamotte dazu bei, lokale Orangenhaut zu mildern und die Straffheit sowie das Erscheinungsbild...55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Collistar Anti-Cellulite Strategy Reshaping Draining Wraps 2 x 100 ml2 x 100 ml Damen Reshaping Draining Wraps aus der Serie 'Anti-Cellulite Strategy', die von Collistar designed wurde vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.37,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
Top-Angebote
Produkte zum Begriff Draining:
-
Collistar Anticellulite Draining Thermal SuperSerumMeet Collistar Anticellulite Draining Thermal Superserum, specially developed for the body and suitable for all skin types. This serum is designed to help reduce the appearance of cellulite, leaving the skin looking firmer and smoother. The powerful formula contains thermal water, ginger extract, microalgae and Italian bergamot extract, which work together to support its anti-cellulite action. The serum's lightweight texture makes it easy to apply and allows it to absorb quickly into the skin without leaving a sticky feeling. This serum is an excellent choice for anyone looking to enhance their skincare routine with an effective body care product. Add Collistar Anticellulite Serum to your daily routine and experience its benefits for yourself!24,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
IMI Hydronic Stap 15 draining 1/2STAP is a high-performing differential pressure controller that keeps the differential pressure over the load constant. This delivers accurate and stable modulating control, ensures less risk of noise from control valves, and results in easy balancing and commissioning. STAP's unrivalled accuracy and compact size make it particularly suitable for use on the secondary side of heating and cooling systems.366,66 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Draining
-
Collistar Anticellulite Draining Thermal Superserum 200ml 200 ml GelCollistar Anticellulite Draining Thermal SuperserumDas leichte, zart schmelzende Serum trägt dank des an Flavonoiden reichen Extrakts aus italienischer Bergamotte dazu bei, lokale Orangenhaut zu mildern und die Straffheit sowie das Erscheinungsbild...55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Collistar Anti-Cellulite Strategy Reshaping Draining Wraps 2 x 100 ml2 x 100 ml Damen Reshaping Draining Wraps aus der Serie 'Anti-Cellulite Strategy', die von Collistar designed wurde vom Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.37,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Collistar Anti-Cellulite Strategy Superconcentrate Draining Reshaping Day - Night 200 ml200 ml Damen Superconcentrate Draining Reshaping Day - Night aus der Serie 'Anti-Cellulite Strategy', die von Collistar designed wurde direkt vom Trusted Shops zertifizierten Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.26,97 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Collistar Anti-Cellulite Strategy Refill for Draining Wraps 4 x 100 ml4 x 100 ml Damen Refill for Draining Wraps aus der Serie 'Anti-Cellulite Strategy', die von Collistar designed wurde direkt vom Trusted Shops zertifizierten Collistar Shop nach Hause oder an Ihre DHL Packstation liefern lassen.36,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.