Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Chemie
Top-Angebote
Produkte zum Begriff Chemie:
-
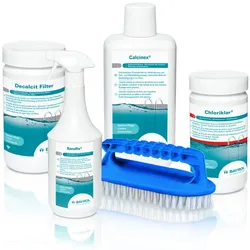
Bayrol Frühjahrsputz-Chemie-Setas 5-teilige Frühjahrsputz-Chemie-Set von Bayrol eignet sich perfekt für die jährliche Frühjahrspflege Ihres Pools. Lieferumfang: 1 kg Bayrol Decalcit Filter hocheffektives Granulat zur Schnellentkalkung von Filtern 1 kg Bayrol Chloriklar schnelllösliche 20 g Chlor abletten zur Stoßbehandlung 1 l Bayrol Randfix gebrauchsfertiges Spray zur Reinigung der Wasserlinie 1 l Bayrol Calcinex Härtestabilisator - zur Verhinderung von Kalk-und Metallablagerungen an den Pooloberflächen 1 l Handbürste Profi für die Poolreinigung81,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **

Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
Top-Angebote
Produkte zum Begriff Chemie:
-
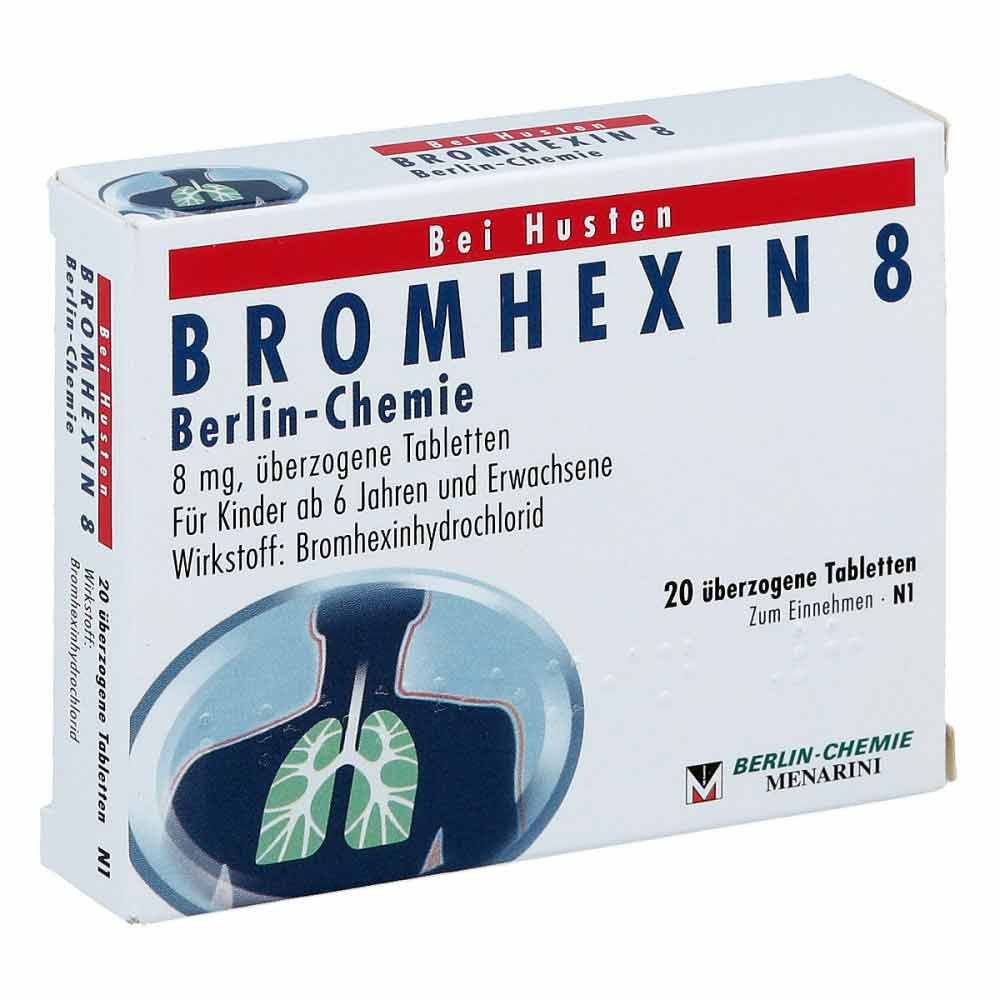
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04908268Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieDas Arzneimittel ist ein Bronchosekretolytikum (Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim).Es wird angewendet: Zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / Zutaten8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Bromhexinhydrochlorid oder einen der sonstigen Bestandteile sind.DosierungFalls vom Arzt nicht anders verordnet, ist die übliche Dosis:- Erwachsene und Jugendliche über 14 Jahre: 3-mal täglich 1 bis 2 Tabletten (entsprechend täglich 24-48 mg Bromhexinhydrohlorid)- Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3-mal täglich 1 Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid)- Für Kinder unter 6 Jahren stehen Arzneimittel mit einem geringeren Wirkstoffgehalt zur Verfügung.Bei eingeschränkter Nierenfunktion oder einer schweren Lebererkrankung sollte die Dosierung entsprechend vermindert werden. Fragen Sie bitte hierzu Ihren Arzt. Die Dauer der Anwendung richtet sich nach Art und Schwere der Erkrankung und sollte vom behandelnden Arzt entschieden werden. Wenn sich Ihr Krankheitsbild verschlimmert oder nach 4 - 5 Tagen keine Besserung eintritt, sollten Sie einen Arzt aufsuchen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck habe1,98 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
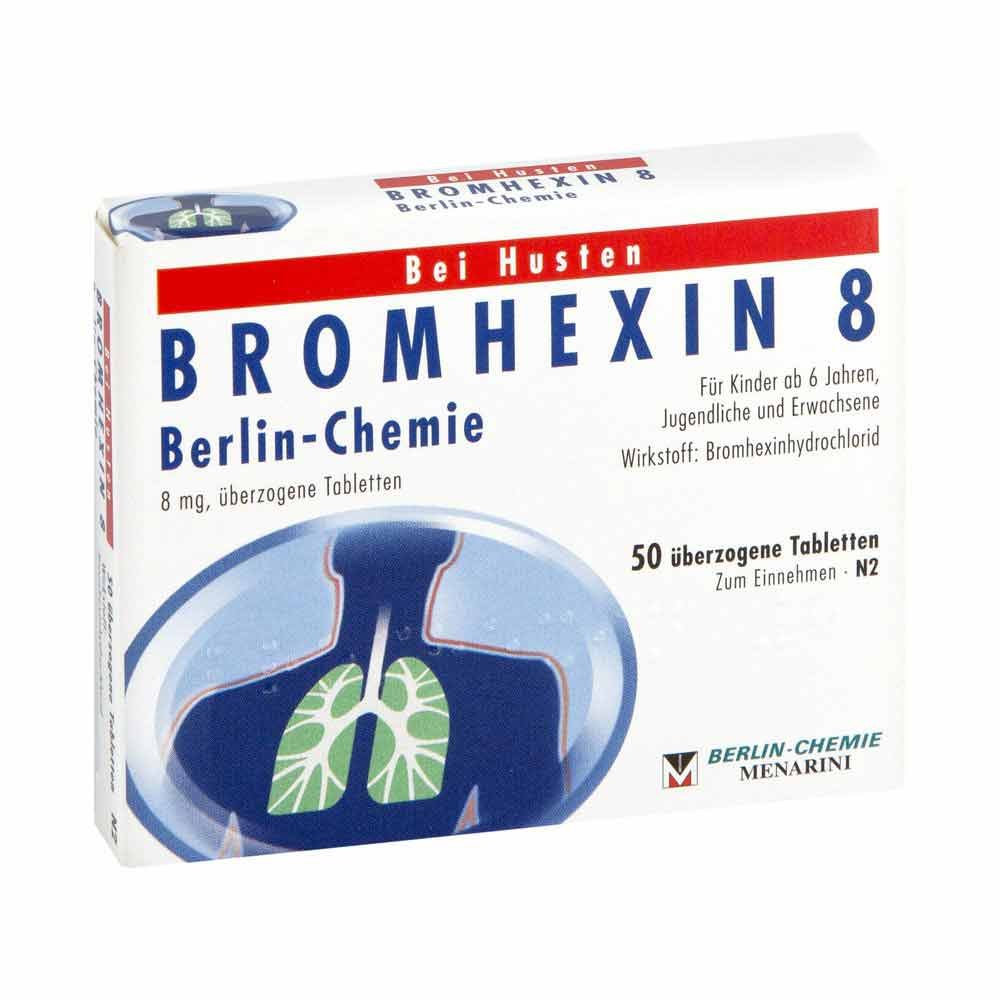
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,32 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Chemie
-
Bayrol Frühjahrsputz-Chemie-Setas 5-teilige Frühjahrsputz-Chemie-Set von Bayrol eignet sich perfekt für die jährliche Frühjahrspflege Ihres Pools. Lieferumfang: 1 kg Bayrol Decalcit Filter hocheffektives Granulat zur Schnellentkalkung von Filtern 1 kg Bayrol Chloriklar schnelllösliche 20 g Chlor abletten zur Stoßbehandlung 1 l Bayrol Randfix gebrauchsfertiges Spray zur Reinigung der Wasserlinie 1 l Bayrol Calcinex Härtestabilisator - zur Verhinderung von Kalk-und Metallablagerungen an den Pooloberflächen 1 l Handbürste Profi für die Poolreinigung81,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
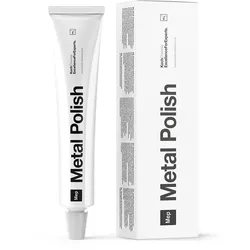
Koch Chemie Metal PolishKoch Chemie Metal Polish Hervorragende Politur für alle Metalle.Entfernt Rost und Verschmutzungen und pflegt in einem Arbeitsgang.Erhöht den natürlichen Glanzgrad und erzeugt ein schönes Abperlverhalten.Anwendungsempfehlung:Metal Polish auf ein Microfasertuch auftragen und mit leichtem Druck auf der Oberfläche verarbeiten.Mit einem sauberen weichen Microfasertuch nachpolieren. Inhalt:1 Stück...7,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.