Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **

Ähnliche Suchbegriffe für Aufbewahren
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen29,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
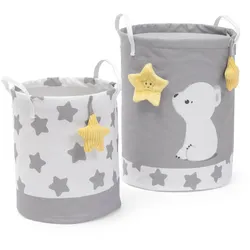
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **

Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
Top-Angebote
Produkte zum Begriff Aufbewahren:
-
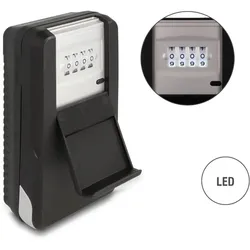
DELOCK Schlüsseltresor zum AufbewahrenDieser Schlüsseltresor von Delock eignet sich zur sicheren Aufbewahrung von Schlüsseln und anderen Wertgegenständen. Auf einen BlickFarbeschwarzGehäusematerialstarkes Aluminium mit KunststoffummantelungSchutzartIPX2Maße (LxBxH)außen: ca. 151,5 x 86,0 x 47,0 mm, innen: ca. 79,0 x 65,0 x 29,0 mmGewichtca. 414 gMerkmale4-stelliges Zahlenschloss, LED beleuchteter Zahlencode, 4 Bohrungen zur Wandmontage, Durchmesser ca. 7 mm, Für den Innen- und Außenbereich geeignetProduktbeschreibung Zum Beispiel bei der Nutzung vermieteter Objekte, wie Ferienwohnungen , kann der Schlüsseltresor an einem sicheren Ort angebracht werden, so dass der Nutzer die dort hinterlegten Schlüssel entnehmen kann, ohne dass der Vermieter anwesend sein muss. Der Tresor wird mit einem 4-stelligem Zahlencode verschlossen und dank einer Klappe vor Witterung und Schmutz geschützt. Dank der LED Beleuchtung i st der Zahlencode auch im Dunkeln gut sichtbar. Für Schlüssel bis zu einer Länge von 8 cm geeignet. Alle technische...47,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001Jetzt bei porzellantreff.de: Le Creuset Poterie Aufbewahren Topf für Kochkellen Ofenrot 15 cm Poterie Aufbewahren 71501110900001 online kaufen29,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Chicco - 2IN1 SPIELKOERBE - AUFBEWAHREN & SPIELENDie 2in1 Spielkörbe verbinden praktische Aufbewahrung mit pädagogischem Spielwert und fördern spielerisch die Sinne und motorischen Fähigkeiten von Kindern ab 12 Monaten. Zwei unterschiedlich große Körbe mit 25 x H 30 cm und 30 x H 40 cm bieten vielseitige Einsatzmöglichkeiten, der kleinere Korb enthält einen Stern mit Rassel, der größere zusätzlich Knisterfolie und eine weitere Rassel. Verschiedene Materialien regen den Tastsinn an, während Knisterelemente, Quietsche und Rasseln die auditive Wahrnehmung stimulieren. Die 2in1 Spielkörbe unterstützen spielerisches Entdecken, Feinmotorik und Neugier und verbinden praktischen Nutzen mit interaktivem Spielspaß.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Aufbewahren
-
Beauniv Wäscheschrank, Weiß, 33x68x66 cm, Ordnen & Aufbewahren, Wäschekörbe & TonnenBeauniv Wäscheschrank, Weiß, 33x68x66 cm, Ordnen & Aufbewahren, Wäschekörbe & Tonnen. Dieser Wäscheschrank mit zwei herausnehmbaren Körben eignet sich für Waschküche, Badezimmer oder Balkon und bietet eine übersichtliche Lösung zur Wäscheaufbewahrung. Matratze nicht enthalten.ProduktbeschreibungDie herausnehmbaren Stoffkörbe lassen sich am Waschtag bequem aus dem Schrank entnehmen und dank der Doppelgriffe direkt zur Waschmaschine tragen. Durch die zwei Fächer können Kleidungsstücke nach Farbe oder Art sortiert werden. Die stabile Konstruktion aus MDF und Spanplatte ist für den täglichen Einsatz im Haushalt ausgelegt.Vorteile Zwei herausnehmbare Wäschekörbe für eine geordnete Sortierung. Praktische Doppelgriffe für den Transport zur Waschmaschine. Geeignet für Waschküche, Badezimmer oder Balkon. Stabile Konstruktion für den täglichen Gebrauch. Mit Kippschutz zur Wandbefestigung für mehr Sicherheit. Merkmale Material: MDF und Spanplatte. Zwei herausnehmbare Stoffkörbe. Weiße Ausführung. Freistehender Wäscheschrank mit klarer Aufteilung. Mit Kippschutz zur Wandbefestigung. Spezifikationen Gesamtabmessungen: nicht angegeben. Material: Mdf, Spanplatte. Produktgewicht: nicht angegeben. Anzahl Pakete: 1. Montage erforderlich: Ja. Hinweise※ Aufgrund manueller Messungen kann eine Abweichung von 2 bis 3 cm bestehen.※ Alle Produktbilder wurden am realen Artikel aufgenommen. Aufgrund von Lichteinflüssen und weiteren Faktoren können leichte Farbabweichungen auftreten.※ Sollten bei der Montage Fragen auftauchen, kontaktieren Sie uns bitte umgehend. Breite: 33 cm Tiefe: 66 cm Höhe: 68 cm cm cm cm Farbe:Weiß Material:Holzwerkstoff99,99 €*Versand: 49,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Sachversicherung, im Falle eines Unfalls oder Schadensfalls gewährleistet werden?
In der Kfz-Versicherung wird die Schadensabdeckung durch die Haftpflichtversicherung gewährleistet, die die Kosten für Schäden an Dritten übernimmt. Zusätzlich kann eine Kaskoversicherung abgeschlossen werden, um auch eigene Schäden am Fahrzeug abzudecken. In der Haftpflichtversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft des Verursachers sichergestellt, die die Kosten für Personen-, Sach- und Vermögensschäden übernimmt, die durch den Versicherten verursacht wurden. In der Sachversicherung wird die Schadensabdeckung durch die Versicherungsgesellschaft gewährleistet, die die Kosten für Schäden an versicherten Gegenständen oder Immobilien übernimmt, die durch verschiedene Ereignisse wie Feuer, **
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung und welche rechtlichen Aspekte sind dabei zu beachten?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt. Dabei sind vor allem die Deckungssumme, die Haftungsfragen und die Regressmöglichkeiten zu beachten. Im Gegensatz dazu regelt das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todes- oder Erlebensfall des Versicherten. Hierbei sind vor allem die Versicherungssumme, die Begünstigtenregelung und die steuerlichen Aspekte zu beachten. In beiden Fällen ist es wichtig, die Vertragsbedingungen und die gesetzlichen Vorschriften genau zu prüfen, um im Schadensfall keine rechtlichen Nachteile zu erleiden. Zudem ist bei beiden Versicherungsarten **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.